Cota de capitalização
A parte que forma o seu capital. Vai para a provisão matemática para capitalização, uma conta vinculada ao seu título, atualizada e capitalizada mensalmente. É o dinheiro que volta para você no resgate.
Forma capital, concorre a sorteios e pode servir de garantia.
Em um título de capitalização, cada contribuição é dividida em três partes: uma forma o capital que volta para você, uma custeia os sorteios e uma remunera a sociedade emissora. É um produto autorizado pela SUSEP, e não é um investimento. Explicamos cada parte antes de você assinar.
Gratuito, sem compromisso, resposta no mesmo dia útil.
Capitalização é a operação em que você faz contribuições a uma sociedade de capitalização e, ao fim de um prazo contratado, tem direito a resgatar um capital em dinheiro, concorrendo a sorteios durante o percurso.
A operação está no Decreto-Lei 261/1967, que a submeteu ao mesmo sistema do Decreto-Lei 73/1966: quem autoriza, normatiza e fiscaliza são o CNSP e a SUSEP. As regras do produto estão na Resolução CNSP 384/2020 e na Circular SUSEP 656/2022.
Só sociedades de capitalização autorizadas podem emitir esses títulos. Banco, corretora e loja apenas distribuem: o emissor é sempre uma sociedade autorizada, e o número do processo SUSEP tem de constar nas Condições Gerais.
E serve para coisas concretas: substituir o fiador em uma locação, garantir um contrato de prestação de serviço, programar a compra de um bem ou impor disciplina a uma reserva que você tende a gastar. Para rentabilidade, existem produtos melhores, e a gente diz isso na cara.
O art. 22 da Resolução CNSP 384/2020 divide cada contribuição em três cotas. Entender essa divisão é entender o produto inteiro.
A parte que forma o seu capital. Vai para a provisão matemática para capitalização, uma conta vinculada ao seu título, atualizada e capitalizada mensalmente. É o dinheiro que volta para você no resgate.
A parte que custeia os prêmios da série. Funciona como rateio: você paga para ter a chance, e essa parcela não retorna como capital. Quanto maior a premiação anunciada, maior ela tende a ser.
A parte que cobre corretagem, colocação, administração, emissão, divulgação e o lucro da sociedade. Está prevista na Nota Técnica Atuarial do produto e também não retorna como capital.
A SUSEP ainda fixa pisos por modalidade. Em título de pagamento único, a cota de capitalização é de no mínimo 70% nas modalidades tradicional e instrumento de garantia, e 50% na popular. Em títulos de pagamento mensal ou periódico, o piso é de 10% nos três primeiros meses e 70% a partir do quarto, com média mínima de 70% no conjunto.
Esses percentuais ficam escritos nas Condições Gerais. Pedir esse documento antes de assinar é o jeito mais rápido de saber que tipo de título lhe ofereceram.
Capitalização não é um produto único. São seis finalidades diferentes, cada uma com artigo próprio e prazo mínimo próprio na Resolução CNSP 384/2020.
Art. 29. A única modalidade que tem por objetivo devolver ao titular, ao fim da vigência, no mínimo o total das contribuições pagas, desde que todas tenham sido feitas nas datas programadas. Vigência mínima de 12 meses. É a modalidade de quem quer o dinheiro de volta.
Art. 32. A provisão matemática do título garante o cumprimento de uma obrigação sua perante um terceiro, em um contrato principal. Vigência mínima de 6 meses. É a modalidade usada como caução de aluguel, e a que mais procuram aqui.
Art. 34. Garante o valor de resgate em moeda nacional, com a opção de receber, sem custo adicional, o bem ou serviço referenciado no título.
Art. 38. Capitaliza a contribuição e dá participação em sorteios, sem devolução integral do valor pago. Vigência mínima de 12 meses.
Art. 42. Vinculado a um evento promocional de uma empresa subscritora, para impulsionar vendas ou fidelizar clientes. Vigência mínima de 60 dias.
Art. 48. O subscritor contribui com entidade beneficente certificada e concorre a sorteios; o direito de resgate é cedido à entidade. Base na Lei 14.332/2022.
Só a modalidade tradicional promete devolver o total das contribuições ao fim da vigência. Nas demais, o resgate pode ser inferior ao que você pagou, e isso não é falha do produto, é o desenho dele. Quando alguém oferece “capitalização que rende”, a primeira pergunta é: qual modalidade está no título? A resposta está na capa das Condições Gerais.
O art. 37 da Lei do Inquilinato admite a caução como garantia da locação. O título de capitalização na modalidade instrumento de garantia é a forma mais usada de prestar essa caução sem fiador.
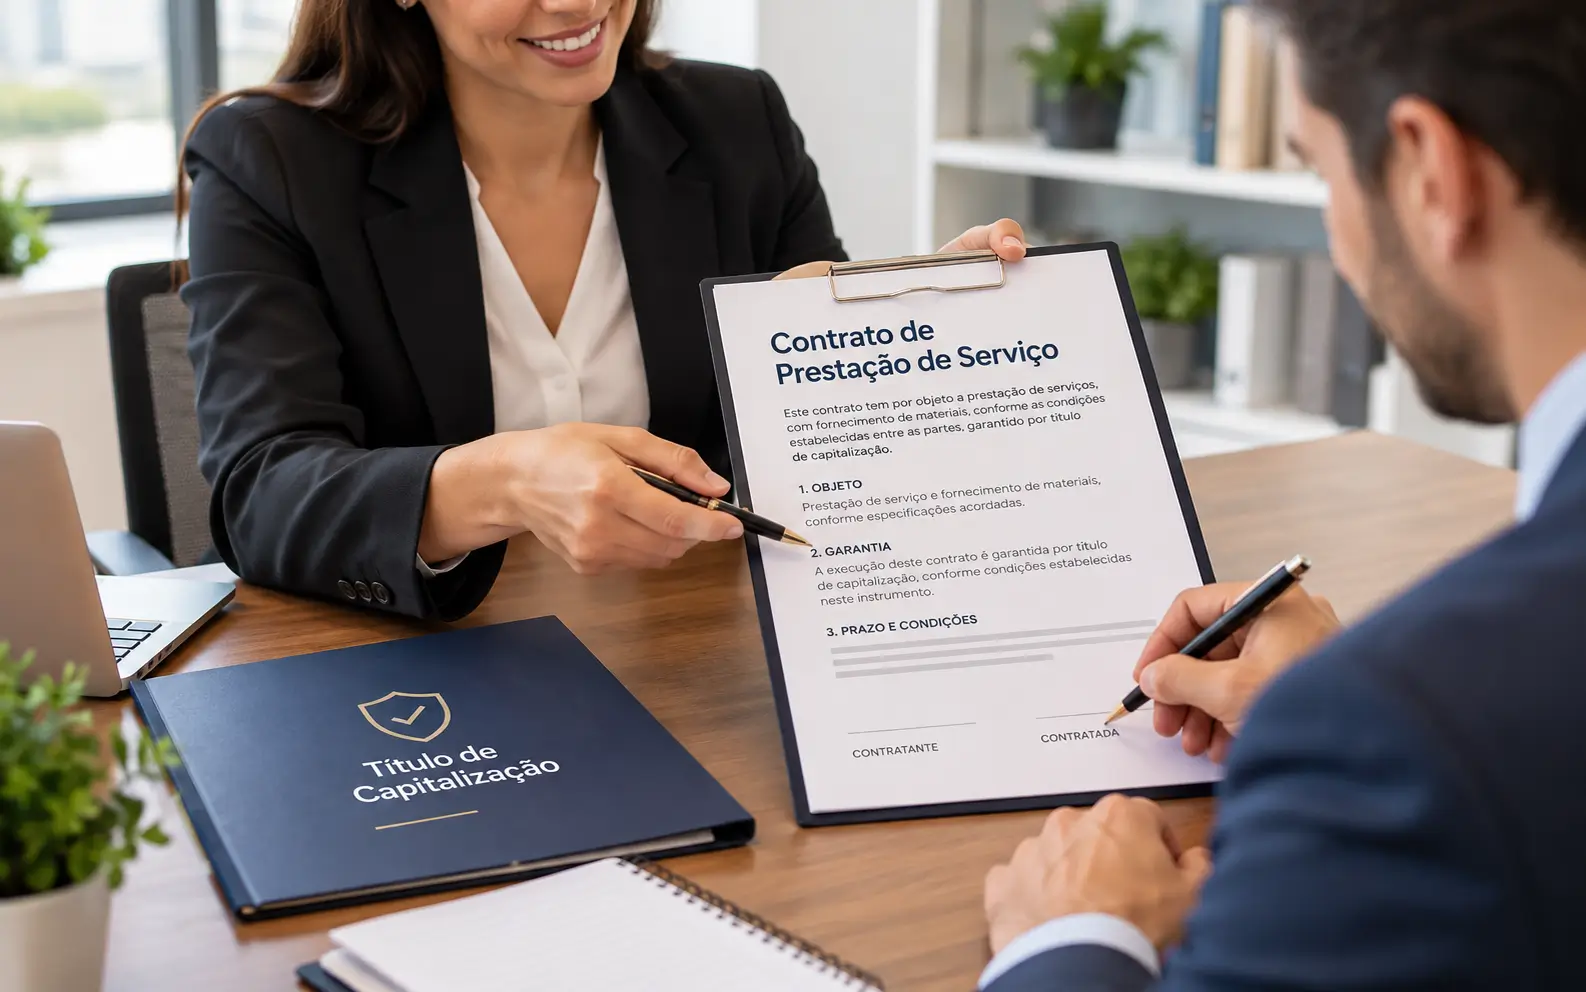
A diferença prática em relação ao seguro fiança é o que acontece com o seu dinheiro. Na capitalização, você imobiliza um capital próprio e o recebe de volta no fim. No seguro fiança, você paga um prêmio à seguradora, que assume o risco: nada fica imobilizado, e o prêmio não retorna. Um escolhe liquidez, o outro escolhe capital parado.
A Resolução CNSP 384/2020 garante ao titular proteções que raramente aparecem no material de venda. Vale ler antes de assinar, e vale cobrar depois.
Pelo art. 32, §4º, a cessão que você assina só se efetiva quando houver quebra do contrato principal. Até lá, o capital permanece vinculado ao título, e só nesse momento o cessionário pode resgatá-lo. Enquanto o contrato está em vigor, o resgate por você depende da anuência do garantido, pelo art. 33, §2º.
Pelo art. 27, qualquer titular tem direito ao resgate do seu título, inclusive se ele foi cancelado por inadimplência. A sociedade de capitalização não pode se apropriar do capital já formado. Pode haver carência e pode haver penalidade no resgate antecipado voluntário, mas o capital é seu.
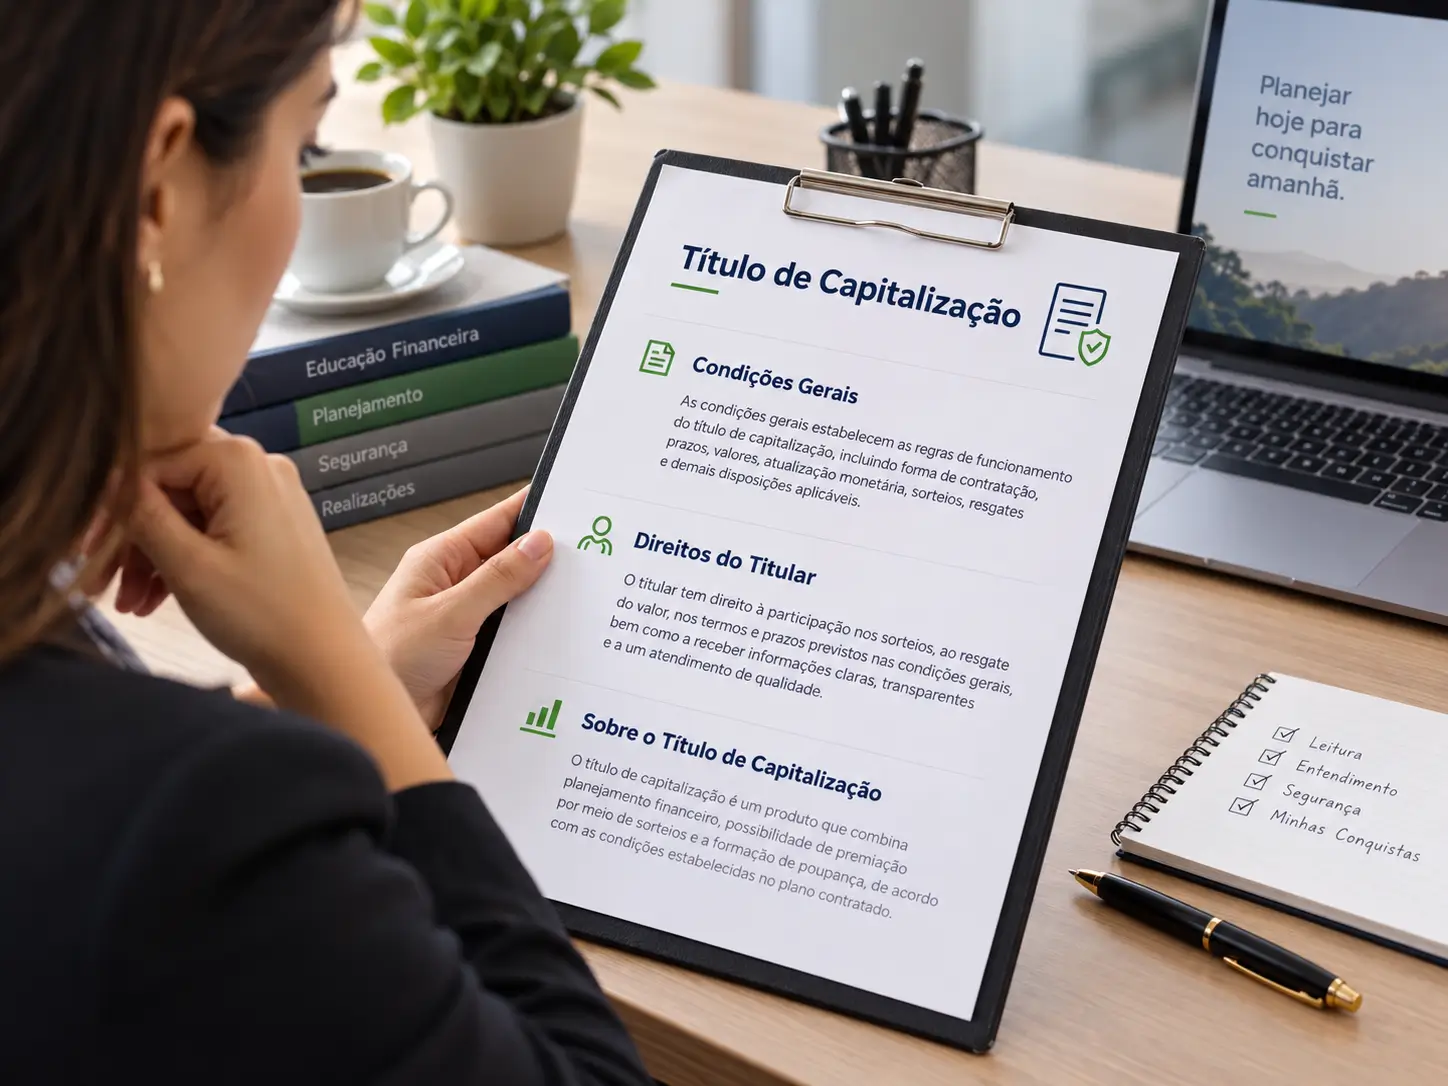
Pelo art. 22, §1º, a cota de capitalização deve superar cada uma das outras duas individualmente. É um teste objetivo que você aplica lendo as Condições Gerais, em um minuto, antes de assinar qualquer coisa.
Os quatro instrumentos convivem no mesmo balcão e resolvem problemas diferentes. Confundi-los é a origem de quase toda frustração com capitalização.
| Instrumento | Para que serve | Devolve o que foi pago | Garante aluguel | Quem regula |
|---|---|---|---|---|
| Capitalização tradicional | Formar capital com disciplina e concorrer a sorteios | No mínimo o total, ao fim da vigência | Não é a modalidade indicada | CNSP e SUSEP |
| Capitalização instrumento de garantia | Garantir obrigação em contrato principal | Sim, se não houver quebra do contrato | Sim, como caução | CNSP e SUSEP |
| Caderneta de poupança | Reserva com liquidez e remuneração definida em lei | Sim, com rendimento | Não, salvo caução em dinheiro no contrato | CMN e Banco Central |
| Seguro fiança locatícia | Transferir à seguradora o risco de inadimplência | Não, o prêmio não retorna | Sim, é a finalidade do produto | CNSP e SUSEP |
| Previdência privada aberta | Acumular recursos para renda futura | Sim, conforme o plano e a tributação | Não | CNSP e SUSEP |
A leitura honesta da tabela. Se o seu objetivo é rendimento, capitalização não é o instrumento, e a SUSEP diz isso antes de nós. Se o seu objetivo é destravar um contrato sem fiador e manter o dinheiro como seu, a modalidade instrumento de garantia resolve. Se o objetivo é não imobilizar capital nenhum, o caminho é o seguro fiança.
Três conceitos resolvem a maior parte das dúvidas: vigência, carência e penalidade. Eles definem quando o dinheiro volta e quanto volta.
| Modalidade | Vigência mínima | Devolve o total pago ao fim |
|---|---|---|
| Tradicional | 12 meses | Sim, no mínimo o total das contribuições |
| Popular | 12 meses | Não, a norma não prevê devolução integral |
| Instrumento de garantia | 6 meses | Resgate da provisão, se não houver quebra do contrato |
| Compra-programada | 6 meses | Garante o valor de resgate, com opção pelo bem ou serviço |
| Incentivo | 60 dias | O direito de resgate é da empresa subscritora |
| Filantropia premiável | 60 dias | O direito de resgate é cedido à entidade beneficente |
Pelo art. 27, §1º, o título pode prever um prazo de carência contado do início da vigência, durante o qual o valor do resgate fica retido. Se você pedir o resgate nesse período, ou se o título for cancelado, o pagamento sai depois do fim da carência. O prazo tem de estar escrito nas Condições Gerais.
Pelo art. 27, §2º, o resgate antecipado pedido pelo titular admite a cobrança de um percentual de penalidade, conforme a regulamentação da SUSEP, hoje limitada a até 10% do capital. Ela não se aplica ao resgate após o fim da vigência, ao título sorteado com liquidação antecipada, nem às hipóteses do art. 33, §1º, II.
Terminada a vigência, ou se o título for contemplado em sorteio com liquidação antecipada, o resgate corresponde a 100% da provisão matemática, sem penalidade. A provisão é atualizada mensalmente por um índice definido nas Condições Gerais, que também precisa indicar um índice substituto.
Duas perguntas aparecem em toda conversa: o que acontece se eu for sorteado e quanto o Leão fica.
O título contemplado é resgatado integralmente e encerra a vigência. Pelo art. 6º, §3º, nesse pagamento não cabe penalidade.
Você recebe o prêmio e o título segue vigente, continuando a capitalizar e a concorrer aos próximos sorteios da série.
Pagamento atrasado suspende o título, que deixa de concorrer enquanto estiver suspenso. Depois de um número de atrasos definido no próprio título, ele é cancelado, sem que você perca o capital.
O Regulamento do Imposto de Renda, o Decreto 9.580/2018, trata o tema no art. 736. Sobre os rendimentos no resgate sem sorteio, a alíquota é de 20%, pelo inciso II. Sobre o benefício líquido da amortização antecipada por sorteio, a alíquota é de 25%, pelo inciso I, alínea “a”.
Para pessoa física, o imposto é devido exclusivamente na fonte, o que o torna definitivo: a sociedade de capitalização retém e repassa, e você não recolhe nada depois. Para pessoa jurídica tributada pelo lucro real, presumido ou arbitrado, a retenção é antecipação do imposto devido. A tributação incide sobre o rendimento, não sobre o que você pagou.
Entendemos se você quer garantir um contrato, programar uma compra ou formar reserva.
Indicamos qual das seis modalidades atende, ou dizemos que outro produto resolve melhor.
Se for garantia, conferimos a cláusula que exige a caução e a previsão expressa do título.
Lemos cotas, carência, penalidade, índice de atualização e processo SUSEP com você.
Emitimos o título e enviamos o comprovante para quem exigiu a garantia.
Capitalização é vendida no balcão, muitas vezes junto de outro produto e sem que ninguém explique a modalidade. Nossa função é inverter essa ordem: primeiro o objetivo, depois o instrumento.
Perguntamos o que você precisa resolver antes de falar de produto. Se capitalização não serve, a gente diz e aponta o que serve.
Mostramos no texto da Resolução CNSP 384/2020 os direitos que você tem no resgate, na carência e na cessão da garantia.
Colocamos capitalização, seguro fiança e caução em dinheiro na mesma mesa, com as consequências de cada uma para o seu bolso.
Capitalização é a operação em que você faz contribuições a uma sociedade de capitalização autorizada e, ao fim de um prazo contratado, tem direito a resgatar um capital em dinheiro, concorrendo a sorteios durante o percurso. Cada contribuição é dividida em três cotas: capitalização, sorteio e carregamento. A operação está no Decreto-Lei 261/1967 e é fiscalizada pela SUSEP.
Não. A própria SUSEP esclarece que o capital formado em um título de capitalização costuma ser inferior ao de uma caderneta de poupança com os mesmos depósitos. Capitalização é um instrumento com finalidades específicas, como garantir um contrato, programar a compra de um bem ou impor disciplina a uma reserva. Para rentabilidade, existem produtos mais adequados.
Em regra, sim, quando se compara o capital final com os mesmos depósitos. A razão está na divisão da contribuição: só a cota de capitalização forma o seu capital. As cotas de sorteio e de carregamento custeiam prêmios e despesas e não retornam. Você paga por duas coisas além do capital: a chance de ser sorteado e a estrutura de quem emite.
A Resolução CNSP 384/2020 prevê seis: tradicional (art. 29), instrumento de garantia (art. 32), compra-programada (art. 34), popular (art. 38), incentivo (art. 42) e filantropia premiável (art. 48). Cada uma tem finalidade e prazo mínimo próprios, e a modalidade do seu título consta nas Condições Gerais.
Depende da modalidade. Serve para garantir uma obrigação em contrato, como a caução de um aluguel; para programar a compra de um bem ou serviço; para formar capital com disciplina, na modalidade tradicional; para concorrer a sorteios, na popular; para promoções comerciais de empresas, na incentivo; e para doar a entidades beneficentes concorrendo a prêmios, na filantropia premiável.
Sim, na modalidade instrumento de garantia. O art. 37 da Lei 8.245/1991 admite a caução como garantia da locação, e o título é a forma mais usada de prestá-la sem fiador. Pelo art. 32, §1º da Resolução CNSP 384/2020, a vinculação só existe se o contrato de locação previr expressamente essa garantia.
Sim. Pelo art. 27, qualquer titular tem direito ao resgate do seu título. No resgate antecipado pedido por você, pode incidir um percentual de penalidade, hoje limitado a até 10% do capital. Se houver carência em curso, o pagamento sai depois do fim dela. Após o fim da vigência, o resgate corresponde a 100% da provisão matemática, sem penalidade.
Não. Essa é uma das proteções menos divulgadas da norma. Pelo art. 33, §1º, se o contrato principal for extinto antecipadamente, você pode usar o título para garantir outro contrato, pedir o resgate antecipado sem qualquer penalidade, ou esperar o fim da vigência e fazer o resgate final. A escolha é sua.
O título em atraso é suspenso e deixa de concorrer aos sorteios enquanto estiver nessa situação. Depois de um número de atrasos consecutivos definido no próprio título, ele é cancelado automaticamente. Mesmo assim, você mantém o direito ao capital já formado, observada a carência: a sociedade de capitalização não pode se apropriar dele.
Varia por modalidade. São 12 meses nas modalidades tradicional e popular, 6 meses nas modalidades instrumento de garantia e compra-programada, e 60 dias nas modalidades incentivo e filantropia premiável. A vigência tem de ser igual ou maior que o prazo de pagamento do título.
Só a modalidade tradicional tem esse objetivo: devolver ao titular, ao fim da vigência, no mínimo o total das contribuições pagas, desde que todas tenham sido feitas nas datas programadas. Nas demais modalidades, o resgate pode ser inferior ao total pago. Por isso a primeira pergunta a fazer é qual modalidade está escrita no título.
Sim, sobre os rendimentos. O Decreto 9.580/2018, no art. 736, prevê alíquota de 20% sobre os rendimentos no resgate sem sorteio e de 25% sobre o benefício líquido da amortização antecipada por sorteio. Para pessoa física, o imposto é devido exclusivamente na fonte, portanto definitivo. A tributação incide sobre o rendimento, não sobre o valor que você pagou.
Não. O Fundo Garantidor de Créditos cobre depósitos e aplicações em instituições financeiras, como conta corrente, caderneta de poupança, CDB e RDB, letras de câmbio, letras hipotecárias, LCI e LCA. Títulos de capitalização estão expressamente fora da cobertura, porque são emitidos por sociedades de capitalização autorizadas pela SUSEP, e não por bancos.
Emitir, somente sociedades de capitalização autorizadas pela SUSEP. Bancos, corretoras, lojas e outros parceiros atuam na distribuição, mas o emissor é sempre a sociedade autorizada, e o número do processo SUSEP do produto tem de constar nas Condições Gerais. A distribuição, a publicidade e a comercialização seguem a Circular SUSEP 656/2022.
Depende do que você prefere imobilizar. Na capitalização, você deposita um capital próprio, que fica vinculado à garantia e volta para você no fim do contrato. No seguro fiança, você paga um prêmio e a seguradora assume o risco: nada fica imobilizado, mas o prêmio não retorna. Quem tem o dinheiro disponível e quer recuperá-lo tende a preferir a capitalização; quem precisa de liquidez tende a preferir o seguro fiança.
Se for garantir um aluguel, lemos a cláusula do contrato. Se for formar capital, comparamos com as alternativas. E se capitalização não for a resposta, dizemos isso antes de qualquer assinatura.
Alugue sem fiador e sem imobilizar capital, com a garantia assumida pela seguradora.
Ver seguro fiançaO pacote completo do morador: conteúdo, roubo, danos elétricos e assistência 24h.
Ver seguro residencialA apólice que o contrato de locação, a convenção do condomínio e o alvará exigem.
Ver seguro incêndio