Imóvel pronto, novo ou usado
O uso mais comum. Casa ou apartamento, de construtora ou de particular, com a compra feita à vista e a força de negociação que isso dá na mesa.
O FGTS parado na sua conta pode entrar aqui. E quase ninguém explica como.
O consórcio de imóvel tem regras próprias que não aparecem na conversa geral sobre consórcio: o saldo do FGTS pode ser usado de quatro formas diferentes, a carta pode quitar um financiamento que você já tem, e o imóvel comprado fica em garantia até o fim. Esta página trata exatamente dessas particularidades.
Gratuito, sem compromisso, resposta no mesmo dia útil.
É a modalidade de consórcio em que o grupo se forma para comprar imóveis. Você paga prestações mensais e, quando é contemplado, recebe uma carta de crédito para comprar à vista.
A mecânica do grupo, o sorteio, o lance e a composição da prestação são iguais em qualquer consórcio, e estão explicados na nossa página geral sobre consórcio. Aqui tratamos do que só existe quando o bem é um imóvel.
O sistema é regido pela Lei 11.795/2008 e fiscalizado pelo Banco Central. As administradoras precisam de autorização para funcionar, e o grupo tem patrimônio próprio, separado do patrimônio da administradora.
A carta de crédito equivale ao valor do bem indicado no contrato, vigente na data da assembleia de contemplação, acrescido dos rendimentos do período em que ficou aplicada, pelo art. 24 da mesma lei.
A maioria das pessoas pensa só em comprar um apartamento pronto. A carta de imóvel alcança bem mais do que isso.
O uso mais comum. Casa ou apartamento, de construtora ou de particular, com a compra feita à vista e a força de negociação que isso dá na mesa.
Pelo art. 22, §3º da Lei 11.795/2008, o contemplado pode destinar o crédito à quitação de financiamento de sua titularidade, com prévia anuência da administradora. É a troca de uma dívida com juros por uma sem juros.
Compra do lote e edificação, normalmente com liberação do crédito por etapas da obra.
Quando o terreno já é seu, a carta financia a obra, mediante projeto e acompanhamento.
Obras no imóvel que você já tem. É possível no consórcio, mas atenção: o FGTS não alcança essa finalidade.
Sala, loja, galpão e ponto comercial. Também é possível, e também fica fora do alcance do FGTS.
Quando o imóvel desejado vale mais do que uma carta sozinha, é possível reunir cotas do mesmo titular, ou de titulares diferentes dentro das regras da administradora, para formar um crédito maior.
A carta não precisa dar conta do valor inteiro. Você pode somar recursos próprios ou o saldo do FGTS para cobrir a diferença entre o crédito contemplado e o preço do imóvel escolhido.
A carta contemplada é dinheiro à vista para o vendedor. Isso costuma valer um desconto real na negociação, que em muitos casos compensa boa parte da taxa de administração paga ao longo do plano. É um ganho concreto que quase nenhuma simulação coloca na conta.
Consórcio de imóvel não é para todo mundo, e o que define isso é a sua pressa e o seu caixa, não a sua renda.
É a diferença mais concreta entre o consórcio de imóvel e qualquer outro consórcio, e também o assunto com mais informação errada circulando.
O saldo da conta vinculada pode ser usado como lance, antecipando a contemplação. É o uso mais estratégico, porque transforma um dinheiro que rende pouco e fica parado em velocidade para chegar ao imóvel.
Quando o imóvel escolhido vale mais do que o crédito contemplado, o FGTS cobre a diferença, evitando que você precise recusar um bom negócio por causa de uma distância pequena.
Depois da contemplação e da aquisição do imóvel, o saldo pode abater o que falta pagar. A amortização costuma exigir parcelas em dia, enquanto a liquidação total admite parcela em atraso.
Também depois de usar o crédito, o FGTS pode cobrir parte do valor das parcelas, respeitados os limites e a quantidade de prestações previstos na regulamentação.
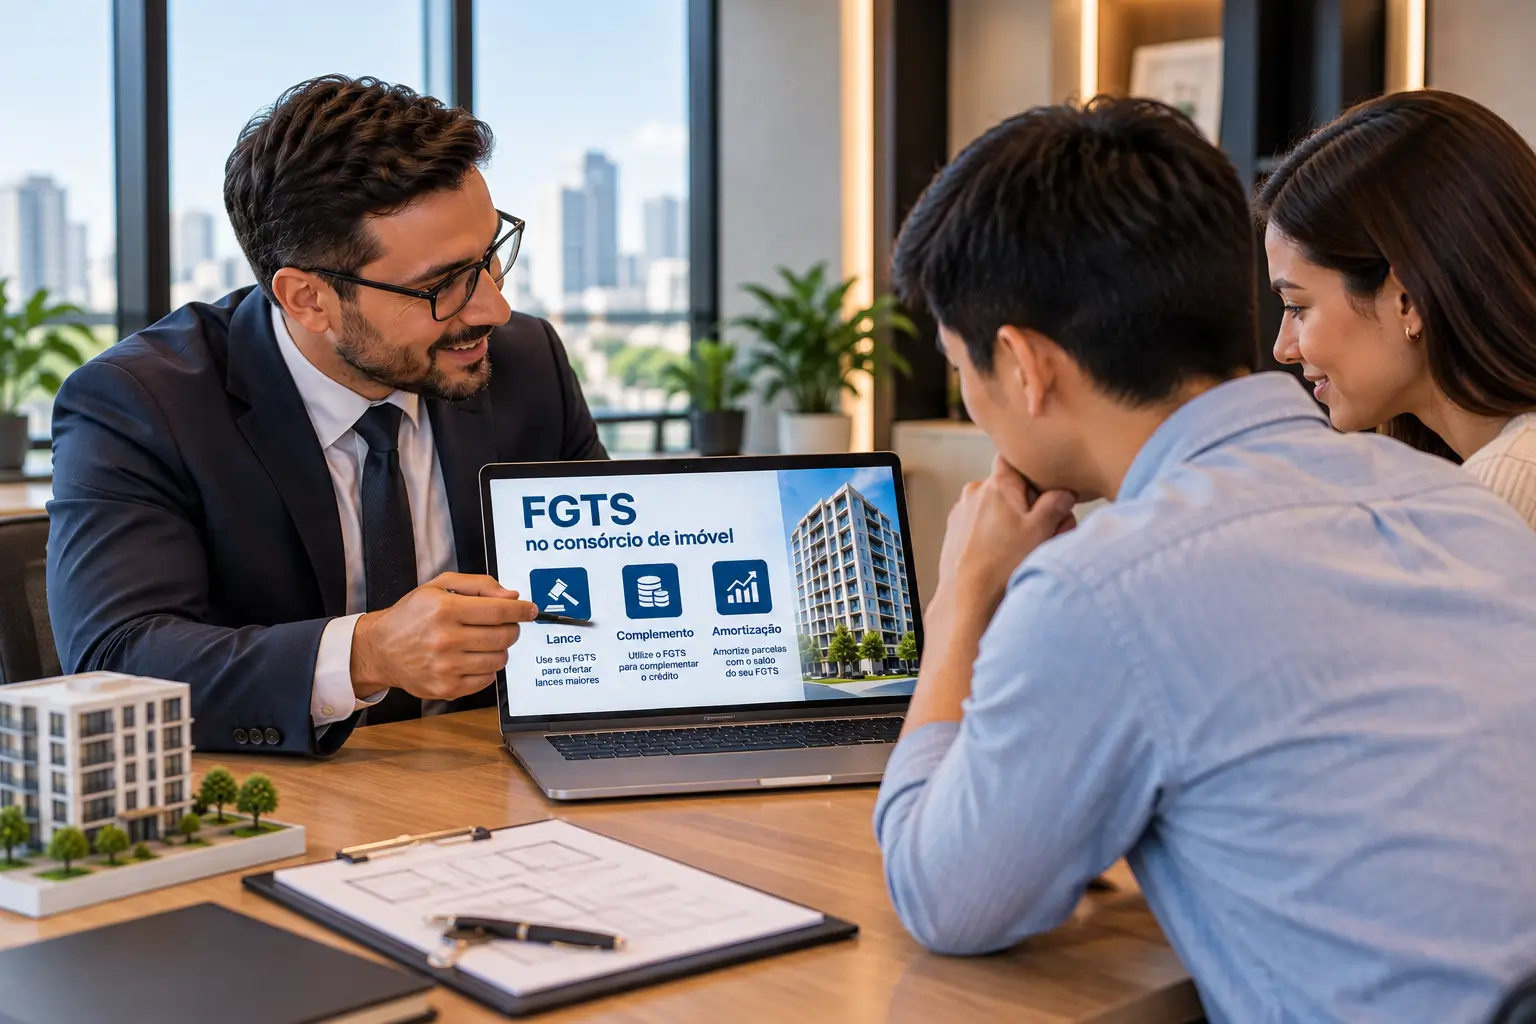
Aqui mora a informação que mais decepciona quem descobre tarde. O FGTS serve à moradia própria, então ele não acompanha o consórcio em todas as finalidades que a carta alcança.
Muita gente imagina que, recebida a carta, o imóvel é seu e a história acabou. Não é bem assim, e a lei é clara sobre isso.
O art. 14 da Lei 11.795/2008 determina que o contrato preveja, de forma clara, as garantias exigidas do consorciado para utilizar o crédito. E o §1º estabelece que as garantias iniciais em favor do grupo devem recair sobre o próprio bem adquirido por meio do consórcio.
O §2º traz uma possibilidade específica do consórcio de imóvel: a administradora pode aceitar outro imóvel em garantia, no lugar do bem adquirido. Para quem já tem um imóvel quitado, isso pode liberar o bem novo de ônus e mudar bastante o planejamento.
Não é motivo para desistir do consórcio, e sim motivo para dimensionar a parcela com honestidade. A regra existe em qualquer crédito imobiliário, e o erro que leva à execução quase nunca é escolher o consórcio: é escolher uma parcela que não cabe no orçamento real.
O §4º ainda permite que a administradora exija garantias complementares, proporcionais às prestações que faltam pagar. Esse é um ponto para perguntar antes de assinar, porque varia entre administradoras.
Não existe resposta única. Existe uma pergunta que decide quase tudo: você precisa da chave agora ou pode esperar?
| Aspecto | Consórcio | Financiamento |
|---|---|---|
| Quando você recebe o imóvel | Na contemplação, por sorteio ou lance | Na assinatura do contrato |
| Custo que compõe a parcela | Taxa de administração, sem juros | Juros mais taxa de administração |
| Entrada exigida | Não há entrada obrigatória | Em regra sim, percentual do imóvel |
| Análise de crédito | Na contemplação | Logo na contratação |
| Como você compra | À vista, com poder de negociar | Com o banco pagando o vendedor |
| Uso do FGTS | Sim, nas hipóteses regulamentadas | Sim, nas hipóteses regulamentadas |
| Garantia sobre o imóvel | Alienação fiduciária ao grupo | Alienação fiduciária ao banco |
Quando você não tem pressa, não tem entrada formada e quer fugir dos juros. Também quando o objetivo é um segundo imóvel, uma reforma grande ou a troca de um financiamento caro por uma dívida sem juros.
E ganha sobretudo quando o comprador sabe usar o poder de compra à vista. Chegar com dinheiro na mão costuma render desconto que a planilha da simulação não mostra.
Quando a chave é urgente. Se você paga aluguel e precisa sair dele agora, nenhum argumento de custo compensa anos de espera somados ao aluguel que continua correndo.
A carta compra o imóvel. Ela não compra a papelada que transfere o imóvel para o seu nome, e essa conta chega junto com a alegria da contemplação.
Imposto municipal de transmissão, devido na transferência do imóvel. A alíquota varia de cidade para cidade e é paga antes do registro.
Custas de cartório de notas e de registro de imóveis, incluindo o registro da alienação fiduciária em favor do grupo.
Vistoria e avaliação do imóvel pela administradora, além da análise documental do vendedor e do bem.
Porque o consorciado passa anos planejando o valor do imóvel e chega na contemplação sem reserva para os custos de transferência. Aí a escolha vira ruim: abaixar o padrão do imóvel na última hora, atrasar o negócio ou recorrer a crédito caro justamente para fechar uma compra feita para fugir de juros.
A solução é simples e precisa ser combinada no começo: tratar os custos de aquisição como parte do projeto desde a primeira parcela, e não como surpresa do último mês.
Antes de liberar a carta, a administradora avalia o bem escolhido. Se a avaliação vier abaixo do preço pedido pelo vendedor, o crédito acompanha a avaliação, não o pedido.
A contemplação é o começo de um processo, não o fim. Saber a sequência evita perder negócio por prazo.
Pelo art. 24, o crédito equivale ao valor do bem indicado no contrato, vigente na data da assembleia de contemplação, acrescido dos rendimentos líquidos do período em que ficou aplicado.
Pelo art. 23, a contemplação depende de o grupo ter recursos suficientes para a aquisição do bem, tomando como referência o que está no contrato.
Pelo art. 31, I, a administradora comunica em até 60 dias quem não usou o crédito. E pelo art. 32, o grupo se encerra em até 120 dias após a última assembleia de contemplação.
Contemplado, você escolhe o imóvel e entrega a documentação dele e do vendedor. A administradora analisa, avalia o bem e aprova. Em seguida vêm a escritura, o ITBI, o registro e a constituição da garantia. Só então o vendedor recebe.
Esse caminho leva semanas, não dias. Vendedor com pressa precisa saber disso antes de assinar qualquer proposta, porque a frustração nessa etapa é a principal causa de negócio desfeito.
Comprar, construir, reformar ou quitar um financiamento.
Checamos se o seu caso se enquadra e qual a melhor hora de usar.
Crédito, prazo e parcela que cabem no orçamento de verdade.
Como e quando dar lance, somando FGTS e recursos próprios.
Escolha do imóvel, documentação, avaliação e liberação.
Consórcio é um compromisso de anos. Estes seis pontos explicam a maior parte da diferença entre um plano que funciona e um que vira dor de cabeça.
Antes de falar de plano, olhamos o seu saldo e o seu enquadramento. É o recurso que mais encurta o caminho, e o que mais se perde por uso na hora errada.
Se você paga aluguel, ele entra na comparação com o financiamento. Sem isso, a conta favorece o consórcio artificialmente, e não é assim que a gente trabalha.
ITBI, escritura e registro entram no planejamento desde a primeira parcela, para a contemplação não chegar junto com uma conta que ninguém previu.
É a modalidade de consórcio em que o grupo se forma para a compra de imóveis. O participante paga prestações mensais e, quando contemplado por sorteio ou por lance, recebe uma carta de crédito para comprar à vista. O sistema é regido pela Lei 11.795/2008 e fiscalizado pelo Banco Central. Pelo art. 24, o crédito equivale ao valor do bem indicado no contrato, vigente na data da assembleia de contemplação, acrescido dos rendimentos do período em que ficou aplicado.
Sim, e de quatro formas diferentes: para ofertar lance e antecipar a contemplação, para complementar a carta quando o imóvel escolhido vale mais do que o crédito, para amortizar ou liquidar o saldo devedor depois da contemplação e da aquisição, e para pagar parte das prestações após o uso do crédito. A base legal está no art. 20 da Lei 8.036/1990, que autoriza a movimentação da conta vinculada para a moradia própria e remete as condições ao Conselho Curador do FGTS.
O FGTS serve à moradia própria, então ele não acompanha o consórcio em todas as finalidades que a carta alcança. Ficam de fora reforma e ampliação, compra de lote sem construção imediata, imóvel comercial, imóvel destinado a locação ou investimento e imóvel acima dos limites de valor aplicáveis. Também há restrição para quem já é proprietário de imóvel residencial na mesma região, e existem intervalos de carência entre uma utilização e outra.
Sim. O art. 22, §3º da Lei 11.795/2008 prevê que o contemplado pode destinar o crédito à quitação de financiamento de sua titularidade, com prévia anuência da administradora e observadas as condições do contrato. Na prática, é a troca de uma dívida com juros por uma dívida sem juros, e é um dos usos mais interessantes e menos divulgados do consórcio de imóvel.
Fica, mas com uma ressalva importante. O art. 14, §1º da Lei 11.795/2008 determina que as garantias iniciais em favor do grupo recaiam sobre o próprio bem adquirido. Na prática, o imóvel é transferido para o seu nome e, no mesmo ato, dado em alienação fiduciária ao grupo. Você usa, mora, aluga e reforma, mas a propriedade plena só se consolida quando as parcelas terminam.
Pode, quando a administradora aceitar. O art. 14, §2º da Lei 11.795/2008 prevê expressamente que, no consórcio de imóvel, a administradora pode aceitar outro imóvel em garantia. Para quem já tem um imóvel quitado, isso pode deixar o bem novo livre de ônus. Vale confirmar essa possibilidade com a administradora antes de assinar, porque a prática varia.
A diferença continua sendo sua. O art. 14, §6º da Lei 11.795/2008 estabelece que quem oferece imóvel em alienação fiduciária fica responsável pelo pagamento integral das obrigações pecuniárias, inclusive do saldo remanescente após a execução da garantia. É a mesma lógica de qualquer crédito imobiliário, e é o motivo para dimensionar a parcela pelo orçamento real, e não pelo orçamento otimista.
Não. A carta compra o imóvel, mas não paga os custos de transferência: ITBI, escritura, registro de imóveis e o registro da alienação fiduciária em favor do grupo. Esses valores precisam estar previstos desde o começo do plano, porque chegam justamente no momento da contemplação, quando o consorciado costuma estar com o orçamento comprometido.
Terreno com construção, construção em terreno próprio, reforma e ampliação, imóvel comercial como sala, loja ou galpão, e a quitação de financiamento de titularidade do consorciado. Também é possível somar mais de uma cota para formar um crédito maior e complementar o valor com recursos próprios ou com o FGTS quando o imóvel escolhido custar mais do que o crédito contemplado.
O crédito acompanha a avaliação feita pela administradora, não o preço pedido pelo vendedor. Se houver diferença, ela precisa ser coberta com recursos próprios ou com o FGTS, quando cabível, ou a negociação precisa ser revista. Por isso vale considerar a avaliação já na hora de negociar o preço, e não depois de fechar o acordo.
Semanas, não dias. Depois de contemplado você escolhe o imóvel e entrega a documentação dele e do vendedor. A administradora analisa, avalia o bem e aprova. Em seguida vêm escritura, ITBI, registro e a constituição da garantia, e só então o vendedor recebe. Combinar esse prazo com o vendedor por escrito, antes de assinar qualquer proposta, evita a principal causa de negócio desfeito.
Depende de uma pergunta: você precisa da chave agora ou pode esperar? O consórcio não tem juros e não exige entrada, mas a chave vem na contemplação. O financiamento entrega a chave na assinatura, com juros compondo a parcela. A comparação honesta soma, ao custo do financiamento, o aluguel que você deixaria de pagar, e compara esse total com o custo do consórcio mais o aluguel que continuará pagando enquanto espera.
As regras de lance, inclusive o lance embutido, estão no contrato de participação e variam entre administradoras. O que é comum a todas é que o lance antecipa a contemplação, e que o FGTS pode ser usado para compor esse lance no consórcio de imóvel. Como existem carências entre utilizações do FGTS, vale planejar o momento do lance antes de mobilizar o recurso.
Pelo art. 31, I da Lei 11.795/2008, a administradora comunica em até 60 dias, contados da última assembleia de contemplação, os consorciados que não utilizaram seus créditos, informando que eles estão à disposição para recebimento em espécie. E pelo art. 32, o encerramento do grupo deve ocorrer no prazo máximo de 120 dias após essa mesma assembleia.
Porque a conversa começa antes do plano. Olhamos primeiro o seu saldo de FGTS e o seu enquadramento, que é o recurso que mais encurta o caminho e o que mais se perde por uso na hora errada. Colocamos o aluguel na comparação com o financiamento, em vez de deixar a conta pender artificialmente para o consórcio. E tratamos ITBI, escritura e registro como parte do planejamento desde a primeira parcela.
Checamos o seu enquadramento no FGTS, montamos a estratégia de lance e colocamos os custos de cartório no planejamento. E dizemos com franqueza quando o consórcio não é a melhor saída para você.
A página geral: como funciona o grupo, o sorteio, o lance, a prestação e os seus direitos na norma vigente.
Ver consórcioQuando a chave finalmente for sua: incêndio, roubo, danos elétricos e responsabilidade civil.
Ver seguro residencialPara o aluguel enquanto você espera a contemplação, sem precisar de fiador nem de depósito caução.
Ver seguro fiança