Seguro Eventos: responsabilidade civil, cancelamento e as três fases | Clareza Seguros

Seguro Eventos

Da montagem ao desmonte, e também se o evento não acontecer.

São dois medos diferentes e dois produtos diferentes: alguém se machucar no seu evento, e o evento não acontecer. E há um detalhe jurídico que muda tudo: pelo art. 14 do Código de Defesa do Consumidor, o organizador responde independentemente de culpa.

Cotar no WhatsApp

Gratuito, sem compromisso, resposta no mesmo dia útil.

Seguro eventos da Clareza Seguros: público em evento
3 fasesmontagem, evento e desmontagem
Art. 14o organizador responde sem culpa
RCpara quem se machuca no evento
Cancelamentopara quando o evento não acontece
Entenda em 1 minuto

O que é seguro de eventos?

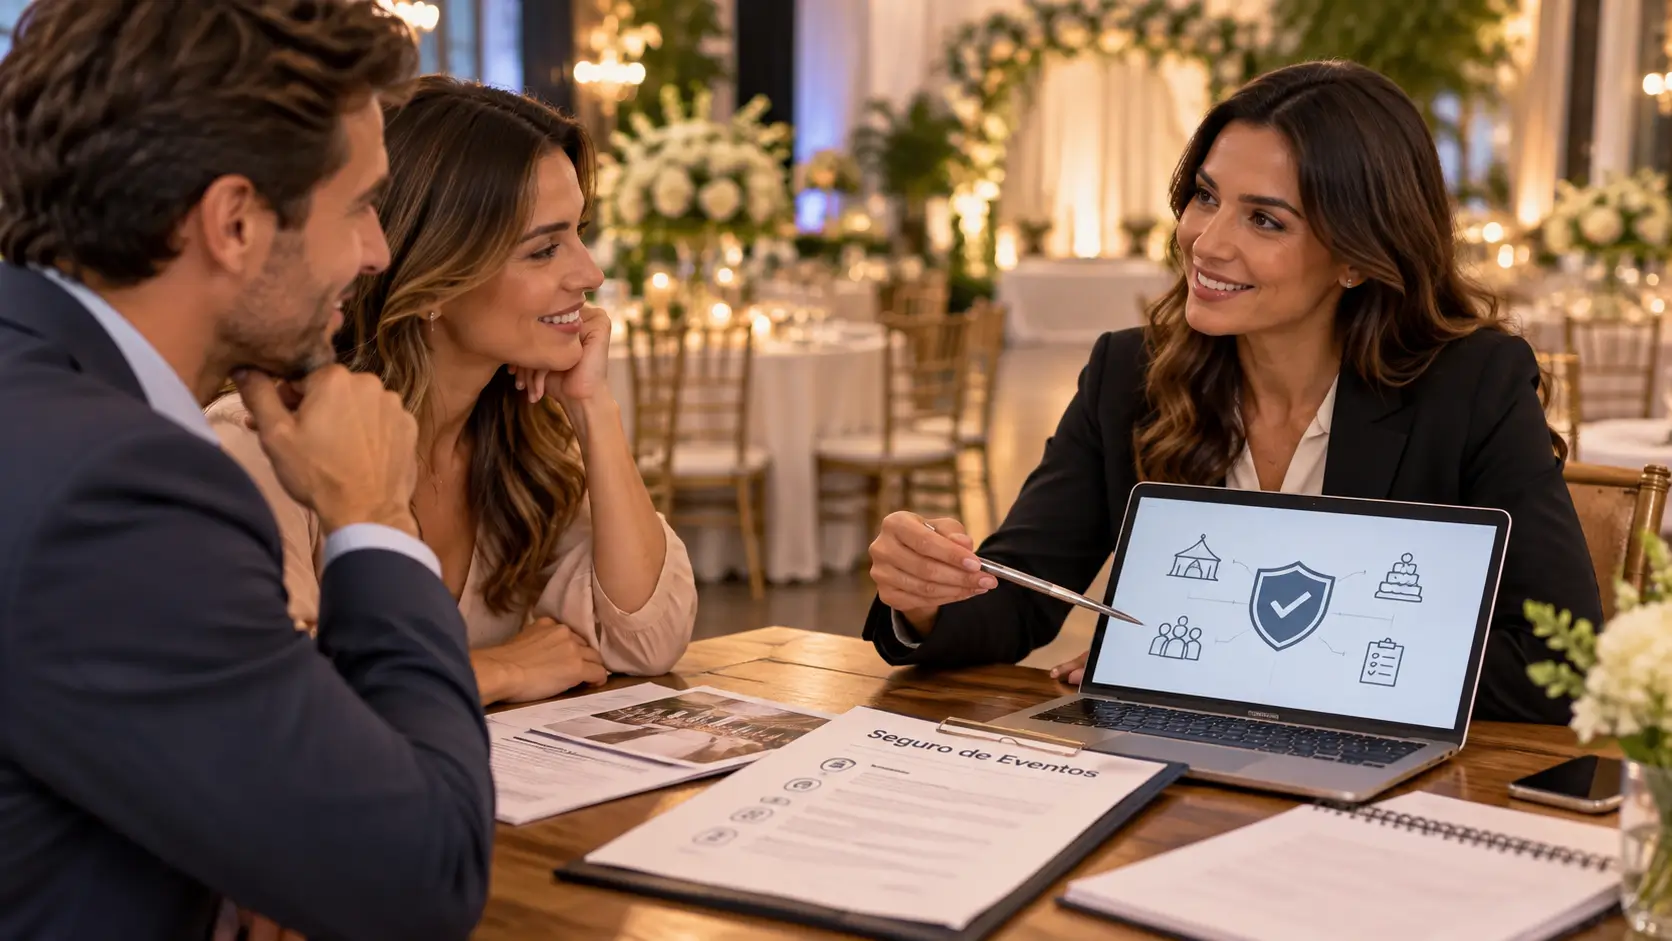
É o conjunto de coberturas que protege quem organiza um evento contra duas coisas distintas: os danos causados a terceiros durante a realização e o prejuízo de o evento não acontecer.

O primeiro risco é atendido pela responsabilidade civil de eventos, que responde por danos corporais e materiais a terceiros. O segundo é atendido pela cobertura de cancelamento e pelas coberturas vizinhas a ela, como não comparecimento e perda forçada de público.

A informação que separa uma apólice boa de uma apólice inócua: a cobertura de responsabilidade civil de eventos vale desde a montagem, durante a execução e até a desmontagem. Boa parte dos acidentes acontece justamente quando ainda não há público no local.

O segurado não é só quem assina o contrato. A apólice costuma alcançar organizadores, promotores, agências, expositores, montadoras e cenotecnia, além do local do evento e da equipe envolvida.

Do lado regulatório é um seguro de danos e de responsabilidades, sob a SUSEP. Do lado contratual vale a Lei 15.040/2024, em vigor desde 10 de dezembro de 2025.
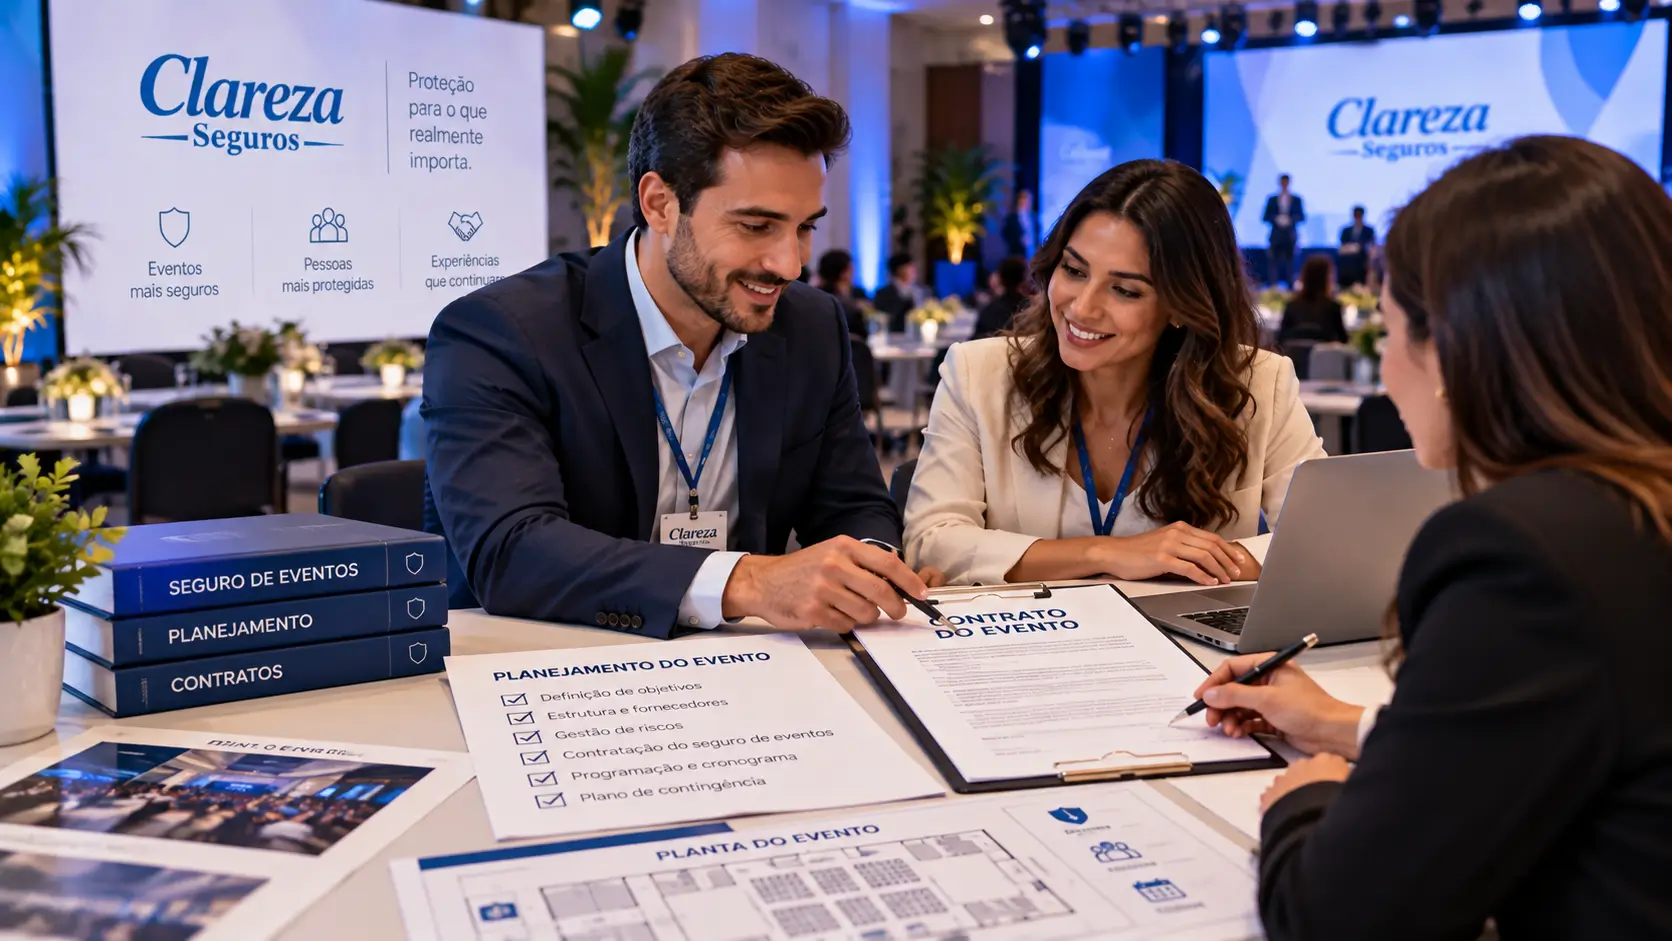
O que é seguro de eventos: planejamento e contrato do evento
Coberturas

O que a apólice de eventos cobre.

A base é a responsabilidade civil. Em volta dela, o desenho muda conforme o tipo de evento, o público esperado e o que vai ser montado no local.

Responsabilidade civil de eventos

Danos corporais e materiais causados a terceiros, com vigência que alcança montagem, realização e desmontagem. É a cobertura que responde pela queda de um convidado, pelo tropeço num cabo e pelo dano ao piso do local.

Cancelamento do evento

Recompõe despesas já feitas e, conforme a contratação, a receita esperada quando o evento não acontece por causa coberta. É outro produto, com outra lógica, e precisa ser contratado expressamente.

Acidentes pessoais

Morte acidental e despesas médico-hospitalares e odontológicas para participantes, equipe e artistas, conforme o grupo segurado.

Alimentos e bebidas

Responsabilidade por danos decorrentes do serviço de alimentação. Crítica em casamento, formatura e confraternização.

Não comparecimento

Atende a ausência do artista, do palestrante ou da atração principal, hipótese que o cancelamento comum nem sempre alcança.

Condições climáticas adversas

Chuva, vento e tempo severo que inviabilizam o evento ao ar livre. Cobertura adicional, com critérios objetivos definidos na apólice.

Estruturas e cenários

Tendas temporárias, palcos, cenários e decoração, além dos equipamentos usados na produção. Entram como bem segurado quando são declarados, e é essa declaração que define o limite pago se a estrutura cair ou pegar fogo.

Fogos e efeitos especiais

Pirotecnia, efeitos e filmagem. Costumam ser excluídos da base e exigem contratação expressa, com exigência de equipe habilitada e autorização específica para o uso.

O que costuma exigir contratação à parte

  • Cancelamento e não comparecimento
  • Fogos de artifício e efeitos especiais
  • Condições climáticas adversas
  • Danos morais a terceiros
  • Guarda de veículos de terceiros no valet
  • Bilheteria e numerário da produção

A cobertura que quase ninguém pede

A perda forçada de público atende o caso em que o evento até acontece, mas uma circunstância externa impede a chegada do público. Ela conversa diretamente com quem vende ingresso, e é das primeiras a sumir quando a proposta é montada só para caber no orçamento.

Para quem é

Três tipos de evento, três desenhos de apólice.

O que muda é o tamanho do público, o que se monta no local e o que se perde se o evento não acontecer.

Seguro de eventos para show e festival com público

Show e festival

  • Público grande e estrutura montada
  • Não comparecimento da atração principal
  • Clima adverso em evento ao ar livre
  • Bilheteria e perda forçada de público
Seguro de eventos para feira e congresso com estandes

Feira e congresso

  • Montagem e desmontagem de estandes
  • Expositores e montadoras como segurados
  • Exigência contratual do centro de eventos
  • Equipamentos e bens de terceiros no local
Seguro de eventos para casamento e formatura

Casamento e formatura

  • Alimentos e bebidas no centro do risco
  • Data única, sem possibilidade de remarcar
  • Presentes, trajes e itens da festa
  • Bufê e espaço costumam exigir apólice
O ponto cego

O evento tem três fases. A apólice precisa cobrir as três.

Quase toda conversa sobre seguro de evento gira em torno do dia do evento. E o dia do evento é justamente a fase com mais gente olhando e mais controle.

Montagem

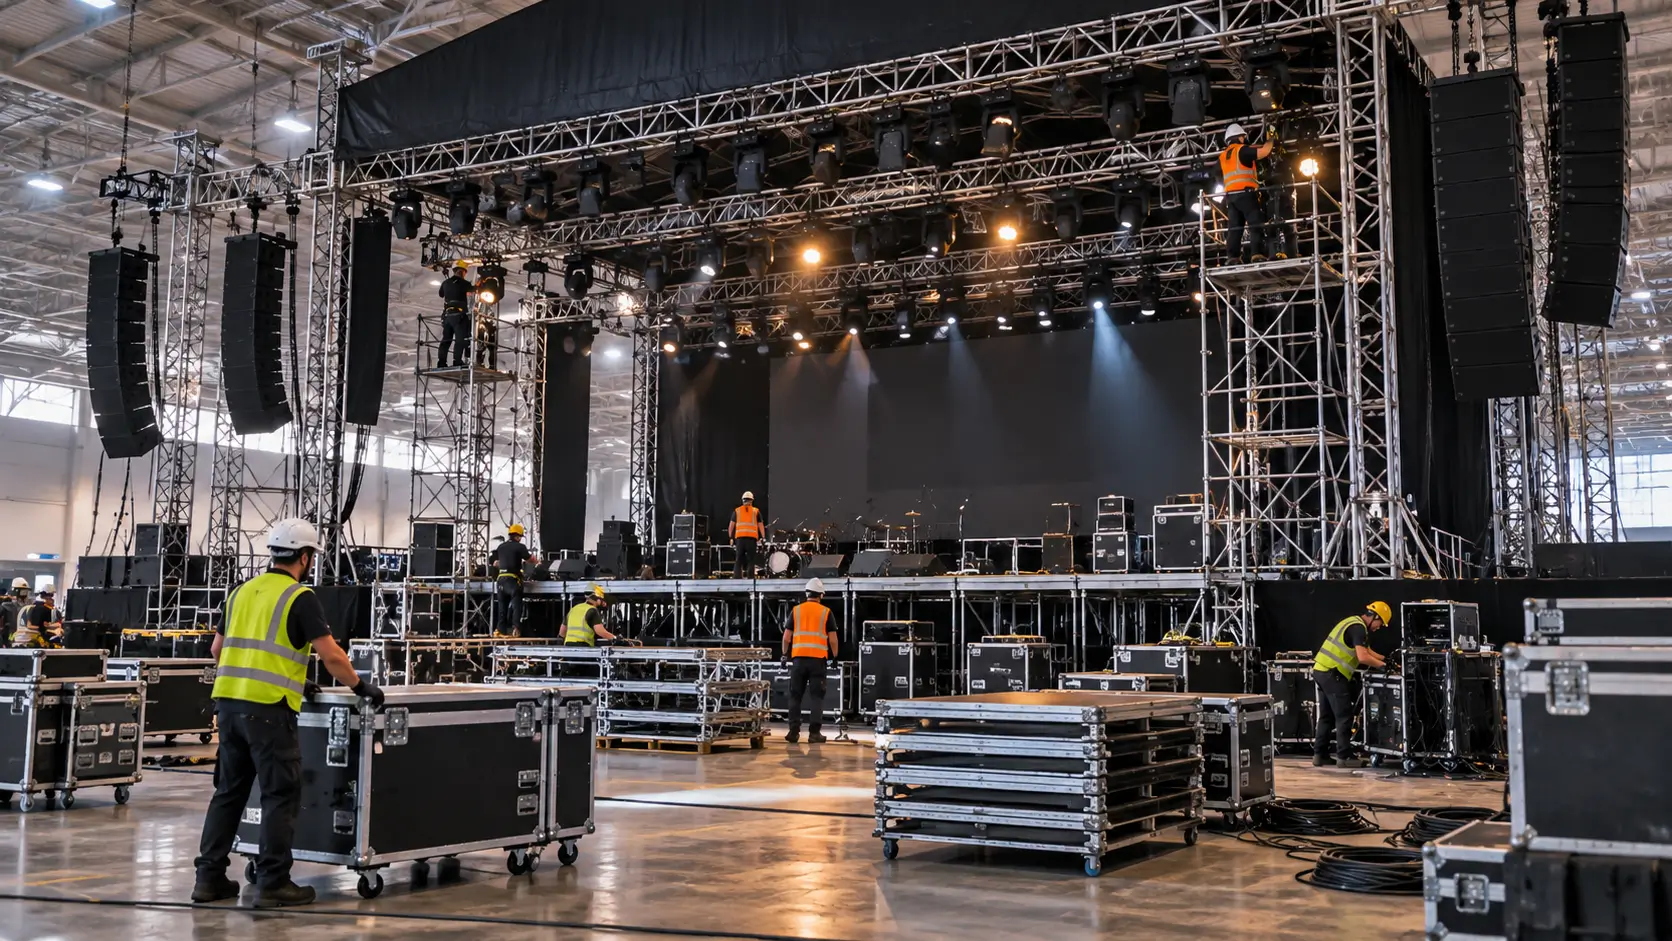
Estrutura subindo, empilhadeira circulando, cabo no chão, equipe em altura e pressa de cronograma. É a fase com mais trabalho pesado e menos público, e também aquela em que a apólice mal desenhada costuma ainda não estar valendo.

Realização

Público no local, alimentação servida, efeitos acionados. É a fase que todo mundo imagina quando pensa em seguro de evento, e a que concentra os riscos de queda, intoxicação alimentar e dano a bens de terceiros.

Desmontagem

Equipe cansada, estrutura descendo, público já foi embora e a atenção caiu. Dano ao piso, à parede e à instalação do local costuma aparecer aqui, e vira cobrança do proprietário do espaço.

Ao ler a proposta, procure a palavra vigência e confira se ela abre antes do primeiro caminhão chegar e fecha depois do último sair. Apólice que cobre apenas o dia do evento deixa descobertas as duas fases com mais trabalho braçal.
Montagem de estrutura e palco antes do evento

E quem monta estrutura de grande porte

Palco, arquibancada, tenda e passarela são montagens de engenharia. Dependendo do porte, a proteção adequada não é só a apólice de eventos, e sim o seguro de riscos de engenharia, que tem cobertura própria para instalação e montagem e para danos a propriedades circunvizinhas.

  • Vigência abrindo na chegada da montagem
  • Vigência fechando após a desmontagem
  • Montadora e cenotecnia como segurados
  • Danos ao imóvel e à instalação do local
  • Equipamentos de terceiros sob sua guarda
  • Estrutura de grande porte avaliada à parte
Por que isso importa

O organizador responde mesmo sem ter culpa.

Esta é a base jurídica que quase nenhuma página de seguro de eventos menciona, e ela explica por que a apólice existe.

O art. 14 do Código de Defesa do Consumidor estabelece que o fornecedor de serviços responde, independentemente da existência de culpa, pela reparação dos danos causados aos consumidores por defeitos na prestação do serviço. E o §1º define serviço defeituoso como aquele que não fornece a segurança que o consumidor dele pode esperar.

Leia essa definição pensando em um evento. Quem compra um ingresso, aceita um convite ou se inscreve em um congresso espera um ambiente seguro. Se a segurança esperada falha, a discussão não começa em quem errou: começa no dano.

As duas únicas saídas

Pelo §3º, o fornecedor só se exime se provar que o defeito não existe ou que houve culpa exclusiva do consumidor ou de terceiro. Repare na palavra exclusiva. Culpa concorrente não afasta a responsabilidade, e a prova fica com quem organizou, não com quem se machucou.

É por isso que, em evento, contratar seguro não é pessimismo. É o reconhecimento de que a conta de um acidente chega ao organizador por padrão, e que a única decisão em aberto é se ela chega sozinha ou com uma seguradora dividindo o impacto.

Comparativo

Responsabilidade civil e cancelamento.

Dois produtos para dois medos. Quem contrata um achando que tem o outro descobre no momento errado.

Diferenças entre a responsabilidade civil de eventos e a cobertura de cancelamento de eventos.
AspectoRC de eventosCancelamento de eventos
Responde quandoAlguém sofre dano no seu eventoO evento não acontece ou é interrompido
Quem recebeO terceiro prejudicadoO próprio organizador
O que indenizaDanos corporais e materiais a terceirosDespesas já feitas e, conforme contratado, a receita esperada
Evento típicoQueda, intoxicação alimentar, dano ao localClima severo, ausência da atração, interdição
É automáticaÉ a base da apólice de eventosNão, exige contratação expressa

A leitura prática. Evento gratuito, sem bilheteria e sem patrocinador tende a precisar sobretudo de RC. Evento com ingresso vendido, patrocínio captado e fornecedor pago com antecedência tem muito a perder se não acontecer, e aí o cancelamento deixa de ser luxo. Quase sempre a resposta certa é combinar os dois, dimensionando cada um pelo que de fato está em jogo.

A resposta honesta

Seguro de eventos é obrigatório?

Diferente de outros seguros que explicamos aqui, não há uma lei federal geral que obrigue o seguro de eventos. Mas isso está longe de significar que ele é opcional na prática.

O contrato do local exige

Centros de convenções, buís, clubes e espaços privados costumam condicionar a locação à apresentação de apólice de responsabilidade civil, com limite mínimo definido em contrato.

O patrocinador exige

Patrocínio corporativo e verba pública costumam pedir comprovação de seguro como condição de liberação, junto das certidões.

O licenciamento cobra segurança

Alvará e licença do Corpo de Bombeiros para evento temporário exigem projeto, laudos, ARTs e vistoria. Não é seguro, mas é a mesma disciplina de risco.

Some a isso a responsabilidade objetiva do art. 14 do Código de Defesa do Consumidor e o quadro fica claro: a obrigação não vem de uma lei que manda contratar seguro, vem de um conjunto de exigências contratuais e de uma responsabilidade que recai sobre o organizador de qualquer forma.

Comece pelo contrato do espaço. Ele costuma dizer, em letras pequenas, qual cobertura é exigida e qual limite mínimo. Cotar sem ler essa cláusula produz apólice que não serve para o fim que motivou a contratação.
Na prática

O que mais vira sinistro em evento.

Não é o acidente espetacular. São situações comuns, previsíveis e quase sempre baratíssimas de prevenir.

Queda de convidado

Cabo solto, piso molhado, degrau sem sinalização e escuridão. É o sinistro mais comum e o que mais rende discussão sobre segurança esperada.

Alimento e bebida

Intoxicação alimentar atinge muita gente de uma vez e vira um sinistro coletivo, não individual.

Dano ao local

Piso riscado, parede furada, forro danificado e instalação elétrica alterada. Aparece na desmontagem e vira cobrança imediata.

E o que mais cancela evento

Clima severo em evento ao ar livre, ausência da atração principal, interdição do local e falha de energia. São causas distintas e nem todas estão na mesma cobertura, o que torna a leitura das condições mais importante aqui do que na maioria dos seguros.

O que a Lei 15.040/2024 garante no sinistro

A seguradora tem 30 dias para se manifestar sobre a cobertura a partir da reclamação instruída, sob pena de perder o direito de recusar, e mais 30 dias para pagar. Havendo valores incontroversos, eles devem ser adiantados em até 30 dias, o que importa quando há fornecedor cobrando.

Passo a passo

Do briefing à apólice emitida.

  1. Evento

    Tipo, data, local, público esperado e se é aberto ou fechado.

  2. Cláusula

    Lemos a exigência de seguro no contrato do espaço e do patrocinador.

  3. Fases

    Definimos a vigência cobrindo montagem, realização e desmontagem.

  4. Coberturas

    RC como base, mais acidentes pessoais, alimentos, clima e cancelamento.

  5. Emissão

    Emitimos a apólice a tempo de entregar ao local antes da montagem.

O que conferir antes de assinar

Em evento, o prazo manda. Deixar o seguro para a semana da montagem costuma significar menos opções e análise apressada.

  • Vigência cobrindo montagem e desmontagem
  • Limite de RC compatível com a exigência do contrato
  • Montadora, cenotecnia e bufê como segurados
  • Alimentos e bebidas contratado, se houver serviço
  • Fogos e efeitos especiais declarados
  • Cancelamento com as causas que importam para você
Contratação de seguro de eventos com corretor da Clareza Seguros
Entregue a apólice ao responsável pelo espaço antes do início da montagem e guarde o comprovante de entrega. É ele que demonstra que a cláusula contratual foi cumprida, se a exigência for questionada depois do evento.
Por que a Clareza

Apólice pronta antes do primeiro caminhão.

Lemos a cláusula do espaço

A exigência de seguro está no contrato de locação do local. É por ela que começamos, para a apólice servir ao fim que motivou a contratação.

Cobrimos as três fases

Vigência abrindo na montagem e fechando após a desmontagem, com montadora e fornecedores no rol de segurados.

Emitimos no prazo

Evento tem data fixa. Trabalhamos com a antecedência necessária para a apólice estar em mãos antes do início da montagem.

Perguntas frequentes

Dúvidas sobre seguro de eventos.

O que é seguro de eventos?

É o conjunto de coberturas que protege o organizador contra duas coisas distintas: os danos causados a terceiros durante o evento, atendidos pela responsabilidade civil, e o prejuízo de o evento não acontecer, atendido pela cobertura de cancelamento e pelas coberturas vizinhas a ela. A apólice costuma alcançar organizadores, promotores, agências, expositores, montadoras e o próprio local.

Seguro de eventos é obrigatório por lei?

Não há uma lei federal geral que obrigue o seguro de eventos. Na prática, porém, ele costuma ser exigido pelo contrato de locação do espaço, por patrocinadores e por editais de verba pública. E, mesmo sem exigência, o organizador responde pelos danos pela regra do art. 14 do Código de Defesa do Consumidor.

Por que o organizador responde mesmo sem ter culpa?

Porque o art. 14 do Código de Defesa do Consumidor estabelece que o fornecedor de serviços responde, independentemente da existência de culpa, pelos danos causados por defeitos na prestação do serviço. O §1º define serviço defeituoso como aquele que não fornece a segurança que o consumidor dele pode esperar, descrição que se encaixa com precisão em um evento.

Existe alguma forma de afastar essa responsabilidade?

Pelo §3º do art. 14, o fornecedor só se exime se provar que o defeito não existe ou que houve culpa exclusiva do consumidor ou de terceiro. A palavra exclusiva importa: culpa concorrente não afasta a responsabilidade. E o ônus da prova fica com quem organizou o evento, não com quem sofreu o dano.

A apólice cobre a montagem e a desmontagem?

A cobertura de responsabilidade civil de eventos vale desde a montagem, durante a execução e até a desmontagem, mas isso depende de a vigência ter sido contratada assim. Vale conferir na proposta se ela abre antes da chegada do primeiro caminhão e fecha depois da saída do último, porque boa parte dos acidentes acontece quando ainda não há público.

Qual a diferença entre RC de eventos e cancelamento?

A RC responde quando alguém sofre dano no seu evento, e quem recebe a indenização é o terceiro prejudicado. O cancelamento responde quando o evento não acontece, e quem recebe é o próprio organizador, para recompor despesas já feitas e, conforme contratado, a receita esperada. A RC é a base da apólice; o cancelamento exige contratação expressa.

O seguro cobre chuva em evento ao ar livre?

Só se a cobertura de condições climáticas adversas estiver contratada, e ela costuma trazer critérios objetivos na apólice, como índice de precipitação ou velocidade de vento em determinado período. Não basta o tempo estar ruim: o gatilho precisa estar escrito.

E se o artista ou palestrante não aparecer?

Essa hipótese é atendida pela cobertura de não comparecimento, e nem sempre está incluída no cancelamento comum. Como ela costuma ser a maior exposição de quem vendeu ingresso para uma atração específica, vale tratá-la de forma expressa na cotação.

O que é perda forçada de público?

É a cobertura para o caso em que o evento até acontece, mas uma circunstância externa impede a chegada do público. Faz sentido para quem depende de bilheteria e é das primeiras coberturas a sumir quando a proposta é montada apenas para caber no orçamento.

Intoxicação alimentar está coberta?

Pela cobertura de responsabilidade civil de alimentos e bebidas, quando contratada. Ela é especialmente relevante em casamento, formatura e confraternização, porque a intoxicação atinge muita gente de uma vez e se transforma em um sinistro coletivo, e não em uma reclamação isolada.

Fogos de artifício e efeitos especiais estão cobertos?

Costumam estar excluídos da base e exigir contratação expressa. Como são atividades de risco elevado, a seguradora precisa saber que haverá pirotecnia para avaliar e precificar corretamente. Declarar depois do evento não resolve.

Quem é protegido pela apólice?

Não é apenas quem assina o contrato. A apólice costuma alcançar organizadores, promotores, agências, expositores, montadoras e cenotecnia, além do local do evento e da equipe envolvida. Vale conferir nominalmente quem precisa constar como segurado, sobretudo a montadora e o bufê.

E se o evento tiver palco, arquibancada ou tenda grande?

Aí entra uma camada a mais. Montagens de grande porte são montagens de engenharia, e dependendo do porte a proteção adequada passa pelo seguro de riscos de engenharia, que tem cobertura própria para instalação e montagem e para danos a propriedades circunvizinhas. Em evento grande, os dois seguros convivem.

Com quanta antecedência devo contratar?

O quanto antes, e sempre antes do início da montagem. Deixar para a semana do evento significa menos opções de seguradora, análise apressada e risco de a apólice não estar emitida quando o espaço pedir o comprovante. Como a data do evento não se move, o prazo é parte do projeto.

Qual o prazo para a seguradora pagar o sinistro?

Pela Lei 15.040/2024, em vigor desde 10 de dezembro de 2025, a seguradora tem 30 dias para se manifestar sobre a cobertura a partir da reclamação instruída, sob pena de perder o direito de recusar, e mais 30 dias para pagar. Havendo valores parciais incontroversos, eles devem ser adiantados em até 30 dias.

Cotação gratuita

Mande a data, o local e o público esperado.

Lemos a cláusula de seguro do contrato do espaço, desenhamos a vigência cobrindo montagem e desmontagem e comparamos seguradoras registradas na SUSEP.

  • Corretora registrada na SUSEP
  • Shows, feiras, congressos e festas
  • Atendimento por WhatsApp