Locação residencial
- Exigido pela imobiliária antes das chaves
- Emissão rápida, sem travar a assinatura
- Beneficiário da estrutura é o proprietário
- Conteúdo do inquilino entra à parte
A apólice que o contrato exige antes da entrega das chaves.
Exigido na locação, obrigatório no condomínio e cobrado de empresas pelo Corpo de Bombeiros. Emitimos rápido e explicamos quem paga o quê, com base na lei.
Gratuito, sem compromisso, resposta no mesmo dia útil.
Seguro incêndio é a apólice que cobre a tríade incêndio, queda de raio e explosão a cobertura básica de todo seguro patrimonial. É ela que os contratos de locação, as convenções de condomínio e alguns alvarás exigem.
É um seguro de danos regulado pela SUSEP, nos termos do Decreto-Lei 73/1966. O interesse segurado costuma ser a edificação: o que a apólice recompõe é a construção, não o que está dentro dela.
Na prática, a maior parte dos contratos faz essa inversão e o inquilino paga. Mas saber de onde vem a obrigação muda a negociação, e muda a conta quando o contrato é omisso.
A tríade básica é inegociável e está em toda apólice. O que diferencia uma proposta da outra é o que vem somado a ela.
Danos por fogo e fumaça à edificação, incluindo o desmoronamento que for consequência direta do sinistro. É o núcleo da apólice e o que o contrato de locação exige.
Danos diretos causados por descarga atmosférica dentro do terreno segurado.
Explosão de qualquer natureza, inclusive de gás de cozinha e de produtos químicos.
Aparelhos e instalações atingidos por curto-circuito e variação de tensão.
Vendaval, furacão, ciclone, tornado e granizo, incluindo danos ao telhado.
Danos que o sinistro causar a terceiros, como o apartamento vizinho ou a loja ao lado.
Aluguéis que o proprietário deixa de receber enquanto o imóvel fica inabitável.
Móveis, equipamentos e estoque dentro do imóvel. Não entra na apólice básica.
O valor segurado precisa ser o custo de reconstrução da edificação, não o valor de mercado nem o valor venal. Terreno não queima: o que a apólice recompõe é a construção. Quem segura por menos recebe indenização proporcional no sinistro, e descobre isso na pior hora possível.
A resposta está no art. 22, VIII da Lei do Inquilinato e surpreende quem nunca leu o dispositivo inteiro.
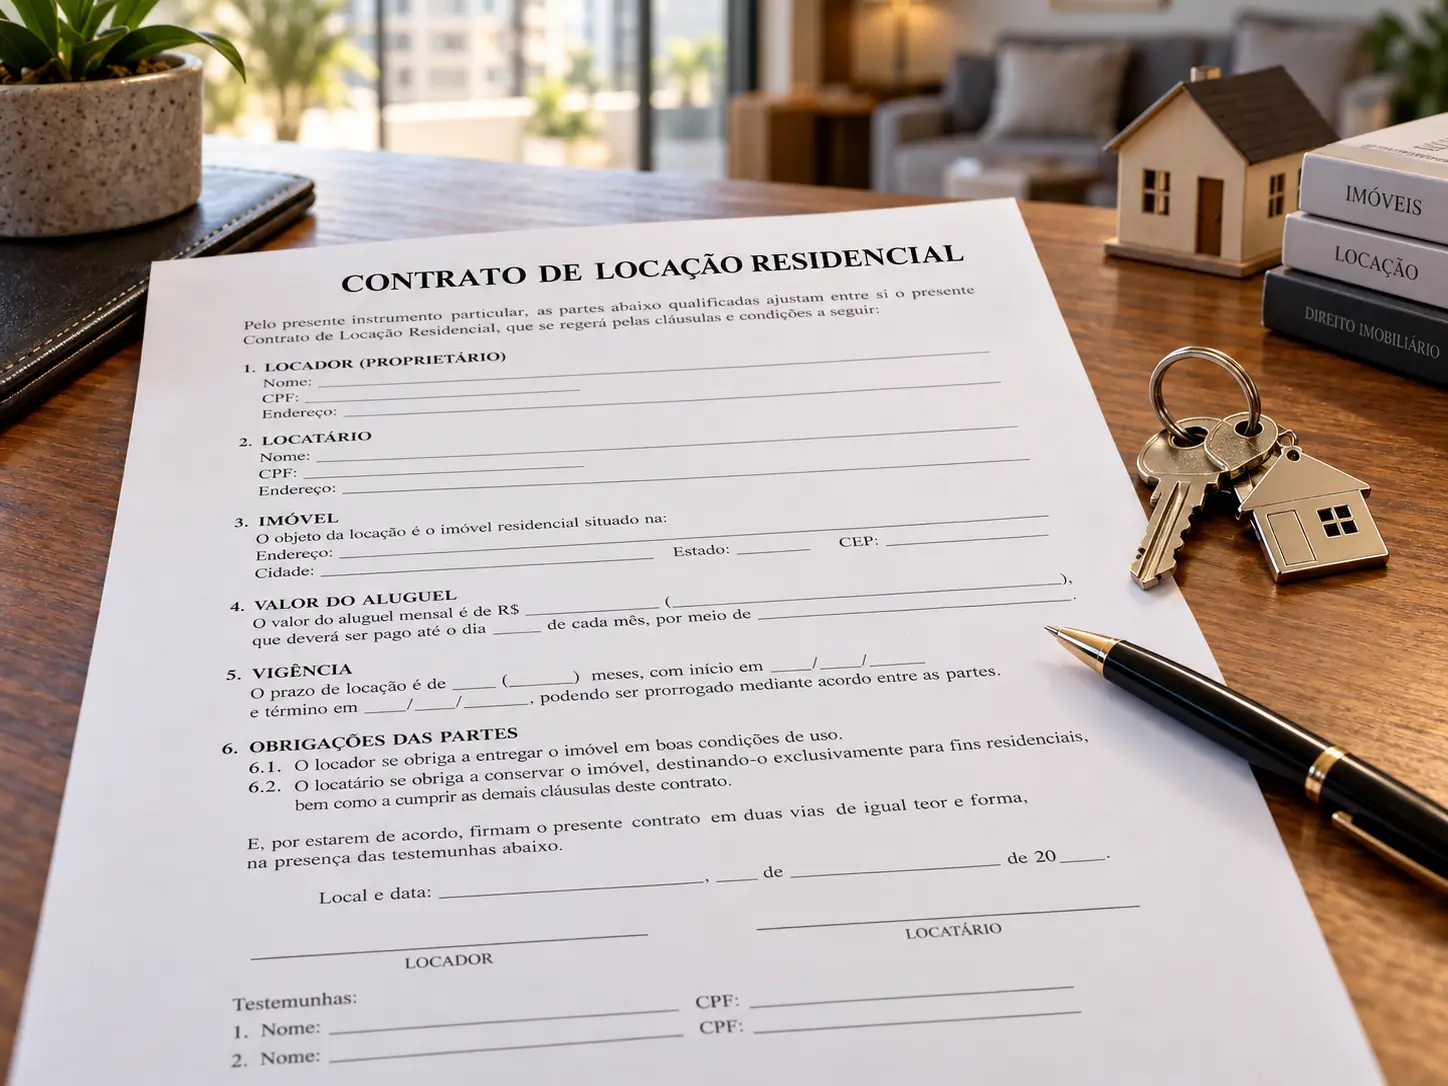
Lido por inteiro, o dispositivo faz duas coisas ao mesmo tempo: coloca a obrigação no proprietário como regra e autoriza a inversão por cláusula contratual. É essa segunda parte que a imobiliária usa, e ela precisa estar escrita de forma expressa. Contrato omisso significa obrigação do locador.
| Situação | Quem paga o prêmio | Quem recebe a indenização |
|---|---|---|
| Contrato omisso sobre o seguro | O locador, pela regra do art. 22, VIII | O locador, pela estrutura |
| Contrato com cláusula expressa de inversão | O locatário | O locador, pela estrutura |
| Cobertura de conteúdo do inquilino | O locatário | O próprio locatário |
| Seguro da edificação do condomínio | O condomínio, via rateio | O condomínio e os condôminos |
| Perda de aluguel | Conforme o contrato | O locador |
A consequência prática para o inquilino. Se você paga o seguro incêndio exigido no contrato, está pagando uma apólice cujo beneficiário é o proprietário. Ela não cobre os seus móveis. Para proteger o que é seu, é preciso contratar a cobertura de conteúdo em seu nome ou um seguro residencial próprio.
O Auto de Vistoria do Corpo de Bombeiros atesta que a edificação cumpre as normas de prevenção e combate a incêndio. Muitas seguradoras exigem o AVCB regularizado para emitir a apólice.
A lógica é direta: as medidas de segurança extintores, hidrantes, sinalização, saídas de emergência, brigada reduzem o risco avaliado pela seguradora. Edificação regularizada é risco menor, e risco menor muda a aceitação e a condição do seguro.
Para empresas, o AVCB costuma ser exigido em três frentes ao mesmo tempo: alvará de funcionamento, contrato de locação do ponto e apólice de seguro. Resolver um ajuda a destravar os outros.
Não existe tabela única: o prêmio sai do risco da construção cruzado com o valor que precisa ser recomposto. Por isso a cotação é feita caso a caso.
Sete fatores entram na conta:
O erro mais comum do produto é segurar pelo valor de mercado. Repor a construção custa o que custa hoje.
Fazemos esse cálculo com você na cotação, sem custo e sem compromisso.
Lemos a cláusula do contrato ou da convenção e o que ela pede.
Tipo de construção, atividade, endereço e situação do AVCB.
Calculamos o custo de reconstrução, sem incluir o terreno.
Comparamos seguradoras, coberturas adicionais e franquias.
Emissão e envio do comprovante para a imobiliária ou o síndico.
Em incêndio, a ocorrência do Corpo de Bombeiros é o documento central da regulação. Sem ela, a apuração da causa fica muito mais difícil.
Dimensionamos pelo custo de repor a edificação, não pelo valor de mercado, para evitar indenização proporcional.
Conferimos exatamente o que a imobiliária ou a convenção exige, para você não contratar a mais nem a menos.
Comparamos seguradoras registradas na SUSEP e emitimos a tempo de não travar a assinatura.
Na prática, sim. A Lei do Inquilinato trata o prêmio de seguro complementar contra fogo como obrigação do contrato de locação, e praticamente toda imobiliária exige a apólice antes da entrega das chaves. A falta pode configurar descumprimento contratual.
Aqui o mercado explica errado. O art. 22, VIII da Lei 8.245/1991 coloca a obrigação no locador: cabe a ele pagar os impostos, as taxas e o prêmio de seguro complementar contra fogo. Mas o próprio inciso termina com a ressalva “salvo disposição expressa em contrário no contrato”. Ou seja, o contrato pode transferir ao inquilino, e quase sempre transfere.
O dispositivo lista entre as obrigações do locador: pagar os impostos e taxas, e ainda o prêmio de seguro complementar contra fogo, salvo disposição expressa em contrário no contrato. É essa última parte que permite a inversão, desde que esteja escrita de forma expressa.
A cobertura básica é a tríade incêndio, queda de raio e explosão de qualquer natureza. É o padrão de mercado do seguro compreensivo e o mínimo exigido nos contratos de locação. Coberturas como danos elétricos, vendaval, responsabilidade civil e perda de aluguel são adicionais.
Não na cobertura básica. O seguro incêndio do contrato de locação protege a estrutura do imóvel, porque o interesse segurado ali é do proprietário. Para cobrir os seus móveis, eletrodomésticos e eletrônicos é preciso contratar a cobertura de conteúdo ou um seguro residencial próprio.
O seguro incêndio costuma ser a apólice enxuta exigida pelo contrato de locação ou pelo condomínio, focada na estrutura. O seguro residencial é o pacote completo para o morador, com conteúdo, roubo, danos elétricos, responsabilidade civil e assistência 24 horas. Tecnicamente os dois nascem da mesma cobertura básica incêndio, raio e explosão e se diferenciam pelo que vem somado a ela.
Cobre a edificação, por exigência do art. 1.346 do Código Civil. Não cobre o conteúdo da unidade nem substitui o seguro exigido no contrato de locação, que tem interesse segurado e beneficiário próprios. São apólices complementares.
Na apólice de seguro incêndio da locação, o beneficiário da cobertura de estrutura é o proprietário, mesmo quando o prêmio é pago pelo inquilino. Por isso o inquilino que quiser proteger os próprios bens precisa de cobertura de conteúdo em seu nome.
Não existe uma obrigação geral para toda empresa. A exigência aparece por três caminhos: contrato de locação do ponto comercial, convenção de condomínio empresarial, e exigências municipais ou do Corpo de Bombeiros para determinadas atividades e para liberação de alvará.
AVCB é o Auto de Vistoria do Corpo de Bombeiros, documento que atesta que a edificação cumpre as normas de prevenção e combate a incêndio. Muitas seguradoras exigem o AVCB regularizado para emitir a apólice, e a adequação das medidas de segurança reduz o risco avaliado, o que influencia a aceitação e a condição do seguro.
Pelo custo de reconstrução, não pelo valor de mercado nem pelo valor venal. O terreno não queima: o que a apólice precisa recompor é a edificação. Subdimensionar esse valor é o erro mais comum e leva à indenização proporcional no sinistro.
É a cobertura que paga ao proprietário os aluguéis que ele deixaria de receber enquanto o imóvel sinistrado estiver inabitável, pelo período previsto na apólice. Para o inquilino existe o equivalente em alojamento temporário, que custeia outro lugar para morar.
É descumprimento de cláusula contratual, e pode fundamentar notificação e até ação de despejo. Pior do que isso: sem apólice, um sinistro de incêndio recai integralmente sobre quem o contrato responsabilizou, sem nenhuma indenização.
O incêndio em si está coberto, qualquer que seja a origem acidental, inclusive elétrica. O que não entra na cobertura básica é o dano ao aparelho que provocou o curto isso é cobertura de danos elétricos, contratada à parte.
Lemos a exigência, calculamos o valor de reconstrução, comparamos seguradoras registradas na SUSEP e emitimos a tempo da assinatura.
O pacote completo do morador: conteúdo, roubo, danos elétricos e assistência 24h.
Ver seguro residencialAlugue sem fiador e sem depósito caução, com a garantia assumida pela seguradora.
Ver seguro fiançaUm capital livre de inventário e de imposto, pago direto a quem você indicar.
Ver seguro de vida