Incêndio, raio e explosão
O núcleo de qualquer apólice patrimonial, aqui aplicado ao equipamento. Vale lembrar que, pelo art. 20, alínea h do Decreto-Lei 73/1966, o seguro de incêndio e transporte dos bens de pessoa jurídica já é obrigatório.
Duas apólices diferentes para dois riscos opostos.
A apólice de equipamentos cobre o dano que vem de fora: incêndio, roubo, colisão, tombamento, raio. A máquina quebrar por dentro, por falha mecânica ou erro de operação, é outro produto. Quem contrata um achando que tem o outro descobre no sinistro.
Gratuito, sem compromisso, resposta no mesmo dia útil.
É o seguro de danos que protege máquinas e equipamentos da empresa, dentro e fora das instalações, enquanto eles produzem, se deslocam ou ficam parados.
No mercado ele aparece com vários nomes: seguro de equipamentos, riscos diversos equipamentos, seguro de máquinas e equipamentos. A estrutura muda conforme a máquina seja estacionária, móvel, acoplada a um veículo ou esteja em exposição.
Há ainda um terceiro produto que muita gente confunde com este: o seguro de riscos de engenharia, que protege a obra em execução, e não o parque de máquinas da empresa.
Do lado regulatório é um seguro de danos, sob a Resolução CNSP 407/2021 e a fiscalização da SUSEP. Do lado contratual vale a Lei 15.040/2024, em vigor desde 10 de dezembro de 2025.
Uma base de eventos súbitos e um conjunto de adicionais. São as adicionais que separam uma proposta barata de uma apólice que funciona.
O núcleo de qualquer apólice patrimonial, aqui aplicado ao equipamento. Vale lembrar que, pelo art. 20, alínea h do Decreto-Lei 73/1966, o seguro de incêndio e transporte dos bens de pessoa jurídica já é obrigatório.
Subtração com ameaça, violência ou arrombamento. Atenção ao detalhe que mais gera discussão: o furto simples, sem vestígio de arrombamento, costuma estar excluído.
Essencial para equipamento móvel, que se desloca pela obra, pela lavoura ou pelo pátio da fábrica.
Danos durante o deslocamento entre obras, filiais ou clientes, quando feito em condições adequadas.
Variação anormal de tensão, curto-circuito e arco voltaico. É adicional: a condição geral exclui esse risco e a cobertura o restabelece.
Depois de um sinistro coberto, reembolsa a locação de uma máquina para a operação não parar. Costuma ter carência e teto mensal.
Para quem vive de alugar equipamento: cobre a receita de locação interrompida pelo sinistro. Pouca gente sabe que existe.
Danos a terceiros causados pela operação do equipamento móvel, somada a despesas de salvamento.
Repare na combinação: a apólice exclui desgaste, exclui reparo e manutenção e exclui quebra e amassado salvo quando causados por acidente coberto. Lidas juntas, essas três exclusões dizem a mesma coisa: a máquina parar de funcionar por si só não é sinistro aqui. É por isso que existe o seguro de quebra de máquinas.
O que muda é onde a máquina fica, quem a opera e o que acontece com o faturamento quando ela para.
Resolver essa pergunta antes de cotar economiza a maior parte dos problemas: o que você teme é algo acontecer com a máquina ou algo acontecer dentro dela?
| Aspecto | Equipamentos | Quebra de máquinas | Riscos de engenharia |
|---|---|---|---|
| Protege | A máquina contra evento externo | A máquina contra falha interna | A obra em execução |
| Evento típico | Incêndio, roubo, colisão, tombamento | Falha mecânica ou elétrica, erro de operação | Desabamento, vendaval, dano a vizinho |
| A máquina parou sozinha | Não indeniza | Indeniza | Não indeniza |
| Quando vale mais | Equipamento móvel e exposto | Equipamento crítico de produção | Durante a obra, até a entrega |
| Vigência | Anual, renovável | Anual, renovável | Prazo da obra |
A leitura prática. Para uma locadora, o que mais dói é o dano externo e a receita parada. Para uma indústria com uma máquina gargalo, o que mais dói é a falha interna e a produção parada. São decisões diferentes, e quase sempre o caminho é combinar as duas coberturas, não escolher uma.
Quase nenhuma página de seguro toca nesse ponto, e ele é o que mais aproxima a área de segurança do trabalho da área de risco.
A NR-12, Segurança no Trabalho em Máquinas e Equipamentos, foi editada pela Portaria MTb 3.214/1978 para regulamentar os arts. 184 a 186 da CLT, com redação dada pela Lei 6.514/1977, e teve alteração relevante pela Portaria SEPRT 916/2019. Pelo item 12.1.2, ela se aplica a máquinas novas e usadas.
O item 12.11.1 exige manutenção na forma e periodicidade definidas pelo fabricante, por profissional habilitado ou qualificado. O 12.11.2.2 exige cronograma para a manutenção preventiva dos itens de segurança e registro de todas as intervenções. E o 12.18.1 obriga a manter à disposição da Auditoria-Fiscal do Trabalho uma relação atualizada das máquinas e equipamentos.
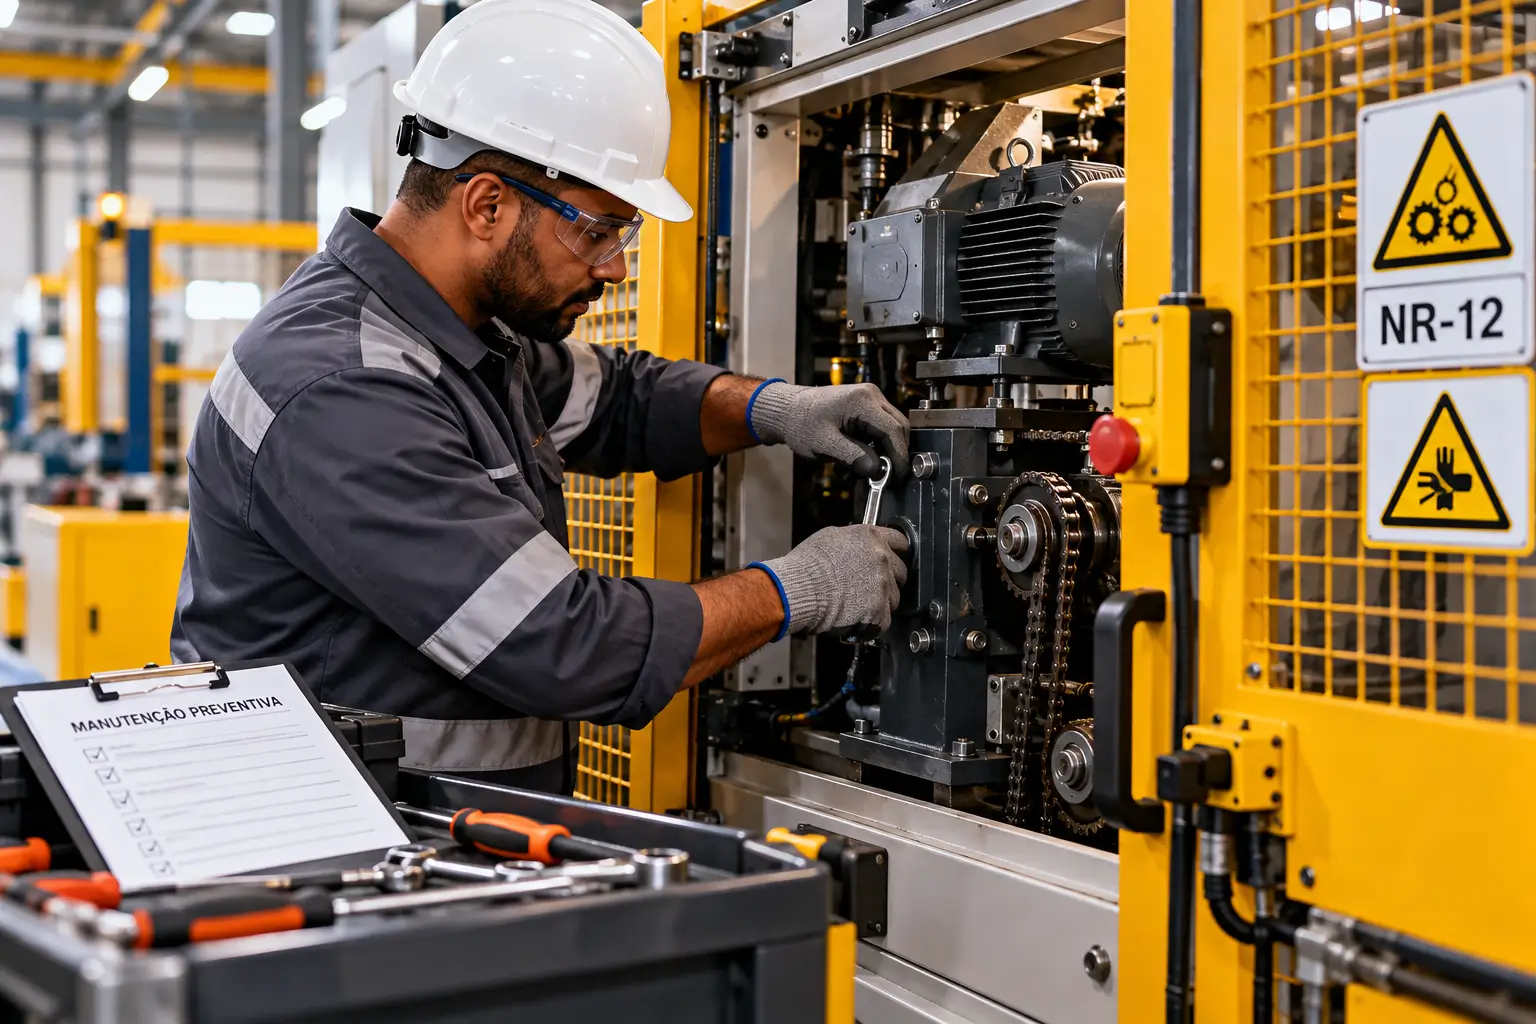
A apólice exclui desgaste e defeito preexistente conhecido. O registro de manutenção do item 12.11 é justamente a prova de que a máquina estava em ordem antes do evento, e é o que separa um sinistro coberto de uma recusa por deterioração.
Do outro lado, a capacitação dos itens 12.16.2 e 12.16.3, que deve ocorrer antes de o trabalhador assumir a função, sem ônus para ele e dentro da jornada, reduz exatamente o risco que a apólice exclui quando há sobrecarga além da capacidade do equipamento.
A pergunta aparece em todo contrato de locação de equipamento e quase nunca tem resposta escrita. Ela precisa ter.
Quem é dono da máquina tem o interesse segurável sobre ela. Por isso a apólice costuma ficar em nome da locadora, mesmo com o bem em poder de terceiro.
As condições gerais do produto preveem condição especial para equipamentos arrendados ou cedidos a terceiros. Sem ela, o bem fora do seu pátio pode ficar descoberto.
A cobertura de perda de aluguel indeniza a receita de locação interrompida pelo sinistro. Para locadora, costuma doer mais que o conserto.
Do lado do locatário, a conta também existe. O contrato de locação costuma atribuir a ele a responsabilidade pela guarda e pela devolução do bem no estado em que recebeu, ressalvadas as deteriorações naturais do uso. Traduzindo: se a máquina for roubada ou tombar enquanto está com você, a conta tende a ser sua.
Em seguro de máquinas, a recusa quase nunca vem da cobertura que faltou. Vem de uma exclusão que estava escrita e não foi lida.
Sem vestígio de arrombamento, ameaça ou violência, a subtração costuma ficar fora. A pergunta prática é como o seu canteiro ou pátio comprova o arrombamento.
Operar além da capacidade do equipamento é exclusão expressa. Aqui a capacitação da NR-12 e a apólice apontam para o mesmo lugar.
Desgaste natural, corrosão e os próprios reparos ficam de fora. O registro de manutenção é o que separa desgaste de acidente.
Se a máquina já apresentava o defeito antes da contratação e isso era sabido, a indenização não vem. Vale o mesmo raciocínio da declaração de risco: descrever a frota por baixo para melhorar a taxa cobra a conta depois.
A consequência da informação errada passou a ser graduada. Pelo art. 44, a omissão dolosa leva à perda da garantia. A omissão culposa, sem má-fé, apenas reduz a garantia na proporção entre o prêmio pago e o que seria devido. E, no sinistro, os arts. 86 e 87 dão à seguradora 30 dias para se manifestar, sob pena de perder o direito de recusar, e mais 30 para pagar.
Máquina deprecia, mas repor custa preço de hoje. É nessa diferença que mora a maior parte das surpresas.
Marca, modelo, ano, número de série e valor de cada máquina. É o mesmo inventário que o item 12.18.1 da NR-12 já exige.
Definir desde a proposta se a indenização será a valor de novo ou a valor atual evita a discussão mais comum da regulação.
Franquia costuma variar por tipo de máquina e por cobertura. Comparar propostas só pelo prêmio, sem olhar a franquia, engana.
Três informações mudam completamente a análise de risco e precisam estar corretas: onde a máquina fica quando não está operando, quem a opera e se ela sai do endereço segurado. Equipamento que dorme em canteiro aberto não tem o mesmo risco de equipamento que volta para galpão fechado.
Partimos da relação de máquinas, com marca, modelo, ano e número de série.
Mapeamos onde cada máquina opera, onde dorme e se sai do endereço.
Definimos se o caso pede equipamentos, quebra de máquinas ou os dois.
Comparamos seguradoras, franquias por equipamento e verbas das adicionais.
Emitimos a apólice e mantemos a relação atualizada a cada entrada e saída.
Em máquinas, a proposta mais barata costuma economizar exatamente nas adicionais que você vai precisar.
A relação de máquinas que a NR-12 já exige é o ponto de partida da cotação. Um documento, dois usos.
Dizemos com clareza o que a apólice de equipamentos não cobre e quando a quebra de máquinas se paga.
Furto simples, sobrecarga, desgaste e defeito preexistente. É nessa lista que o sinistro se decide.
É o seguro de danos que protege máquinas e equipamentos da empresa, dentro e fora das instalações. No mercado aparece como seguro de equipamentos, riscos diversos equipamentos ou seguro de máquinas e equipamentos. A estrutura muda conforme o equipamento seja estacionário, móvel, acoplado a um veículo ou esteja em exposição.
Não na apólice de equipamentos. Ela cobre o dano externo, aquele que vem de um evento súbito como incêndio, roubo, colisão ou tombamento. A falha interna, mecânica ou elétrica, e o erro de operação são objeto de um produto próprio, o seguro de quebra de máquinas, contratado à parte.
O eixo é a origem do dano. Equipamentos protege contra evento externo e indeniza incêndio, roubo qualificado, colisão, tombamento, raio, vendaval e transporte. Quebra de máquinas protege contra a falha interna do próprio equipamento. Na prática, quem tem máquina crítica de produção costuma precisar das duas, e não escolher uma.
Não. Riscos de engenharia protege a obra em execução, com cobertura básica de obras civis em construção e instalação e montagem, e vigência atrelada ao prazo da obra. O seguro de máquinas protege o parque de equipamentos da empresa, em vigência anual renovável. São produtos distintos, que frequentemente convivem na mesma construtora.
Cobre roubo e furto qualificado, isto é, com ameaça, violência ou vestígio de arrombamento. O furto simples, sem esses elementos, e o desaparecimento inexplicado costumam estar expressamente excluídos. Em pátio aberto ou canteiro, vale planejar desde a contratação como o arrombamento seria comprovado.
Não pela condição geral, que exclui esse risco. Existe cobertura adicional específica de danos elétricos e eletrônicos, que alcança variação anormal de tensão, curto-circuito e arco voltaico, e que restabelece a cobertura. Fusíveis, lâmpadas e peças de reposição periódica seguem fora.
Depende do que foi contratado. Há cobertura para danos durante o transporte em condições adequadas e há condição específica para equipamentos arrendados ou cedidos a terceiros. Se a máquina trabalha em obra de cliente ou fica com locatário, isso precisa estar expresso na apólice, e não presumido.
O interesse segurável sobre o bem é de quem é dono, e por isso a apólice costuma ficar em nome da locadora, com a condição especial para equipamentos cedidos a terceiros. Do outro lado, o contrato de locação geralmente atribui ao locatário a guarda e a devolução do bem no estado em que o recebeu. O essencial é que o contrato diga quem contrata a apólice, qual a franquia e quem a paga.
Sim, e é pouco conhecida. A cobertura de perda de aluguel indeniza a receita de locação interrompida por sinistro coberto. Para quem vive de alugar equipamento, costuma pesar mais que o próprio conserto. Há também a cobertura que reembolsa o aluguel de um equipamento substituto, com carência e teto mensal.
Mais do que parece. O item 12.11 exige manutenção na forma e periodicidade do fabricante, com cronograma e registro das intervenções, e esse registro é a prova de que a máquina estava em ordem, o que separa sinistro coberto de recusa por desgaste. E o item 12.18.1 obriga manter relação atualizada das máquinas, que é o mesmo inventário que a seguradora pede.
Vale. Pelo item 12.1.2, as disposições da NR-12 se aplicam a máquinas e equipamentos novos e usados, salvo nos itens que indicarem expressamente outra aplicação. A norma foi editada pela Portaria MTb 3.214/1978, regulamenta os arts. 184 a 186 da CLT e teve alteração relevante pela Portaria SEPRT 916/2019.
Sobrecarga além da capacidade do equipamento é exclusão expressa nas condições gerais. É um ponto em que a norma e a apólice apontam para o mesmo lugar: a capacitação exigida pelos itens 12.16.2 e 12.16.3 da NR-12, que deve ocorrer antes de o trabalhador assumir a função, reduz exatamente esse risco.
Depende do que foi contratado, e essa definição precisa estar clara desde a proposta. Máquina deprecia, mas repor custa preço de hoje, e é nessa diferença que nasce a maior parte das discussões de regulação. Acertar isso na contratação é mais barato do que discutir depois.
Sim. Equipamento adquirido e não incluído na relação da apólice é equipamento descoberto. O ideal é tratar a relação como documento vivo, atualizado a cada entrada e saída da frota, o que também atende ao inventário exigido pela NR-12.
Pela Lei 15.040/2024, em vigor desde 10 de dezembro de 2025, a seguradora tem 30 dias para se manifestar sobre a cobertura a partir da reclamação instruída, sob pena de perder o direito de recusar, e mais 30 dias para pagar. Havendo valores parciais incontroversos, eles devem ser adiantados em até 30 dias.
Separamos o que é dano externo e o que é falha interna, dimensionamos cada equipamento, lemos as exclusões e comparamos seguradoras registradas na SUSEP.
A apólice do prédio, do conteúdo e do faturamento, com lucros cessantes e responsabilidade civil.
Ver seguro empresarialA proteção da obra em execução, com propriedades circunvizinhas e responsabilidade civil cruzada.
Ver riscos de engenhariaA cobertura básica do patrimônio, exigida em contratos de locação e convenções de condomínio.
Ver seguro incêndio