Casco
Roubo, furto, colisão e incêndio da sua moto. É a cobertura que define o valor em jogo e a que decide se o caso vira reparo com franquia ou indenização integral.
Quem anda de moto corre dois riscos, e só um deles é a moto.
Esta página não fala de preço. Fala do que decide se você recebe: a diferença entre furto simples e furto qualificado, o que mudou em 2025 para quem contratou proteção veicular achando que tinha seguro, e por que a cobertura de terceiros vale ainda mais em duas rodas do que em quatro.
Gratuito, sem compromisso, resposta no mesmo dia útil.
É o contrato que transfere para uma seguradora dois riscos bem diferentes: perder a moto e responder pelo que acontecer com outra pessoa.
O primeiro risco fica com a cobertura de casco, que responde por roubo, furto, colisão e incêndio. Em moto, roubo e furto costumam ser a razão principal da contratação, e também o item que mais pesa no cálculo do prêmio.
O segundo risco fica com a responsabilidade civil facultativa de veículos, a RCF-V, que paga os danos materiais, corporais e, quando contratado, morais causados a terceiros.
Há ainda as coberturas de acidentes pessoais, para condutor e garupa, a assistência 24 horas, que em moto significa sobretudo reboque, e as proteções específicas de duas rodas: capacete, equipamentos do piloto e acessórios instalados.
Do lado regulatório é um seguro de danos do grupo automóvel, regido pela Circular SUSEP 639/2021. Do lado contratual vale a Lei 15.040/2024, em vigor desde 10 de dezembro de 2025.
Duas coberturas sustentam o contrato. As outras existem porque moto tem riscos que carro não tem, e elas quase nunca vêm marcadas por padrão.
Roubo, furto, colisão e incêndio da sua moto. É a cobertura que define o valor em jogo e a que decide se o caso vira reparo com franquia ou indenização integral.
Paga os danos que você causa a terceiros: materiais, corporais e, quando contratado, morais. É facultativa e tem limite escolhido por você. Em moto, é a cobertura que protege o seu patrimônio de um acidente com vítima.
Morte acidental, invalidez e despesas médicas para condutor e garupa, por pessoa e por limite contratado.
Reboque, pane seca, chaveiro e socorro mecânico, com quilometragem definida no plano. Em moto, é o item mais usado.
Capacete, jaqueta, luvas e botas. Costumam ficar de fora da cobertura básica e precisam de contratação específica.
Baú, protetor de motor, escapamento, farol auxiliar e alarme só entram na indenização se forem declarados.
Dispositivo de rastreamento e o local onde a moto dorme mudam bastante a análise de risco. Exigência de rastreador, de garagem fechada ou de ambos é comum em moto e precisa ser cumprida na prática, não apenas declarada na proposta.
Moto de lazer, moto de deslocamento diário e moto de trabalho são três riscos distintos. Entrega, mototáxi e uso remunerado alteram a exposição e precisam ser informados: nem toda seguradora aceita esse uso, e essa é uma conversa para ter na cotação.
A de danos corporais a terceiros com limite compatível com a realidade. É a diferença entre um susto e um processo que alcança o seu patrimônio por anos, e é justamente o campo que costuma ser reduzido para a proposta caber no orçamento.
A moto pode ser a mesma. O que muda o desenho é quantos quilômetros ela roda, onde ela para e se ela gera renda.
É a distinção que mais gera surpresa em sinistro de moto, e ela não vem do contrato de seguro. Vem do Código Penal.
O roubo é a subtração mediante grave ameaça ou violência à pessoa. É o caso clássico da abordagem armada no semáforo. O furto é a subtração sem violência e sem ameaça: a moto some do lugar onde estava.
Para moto, isso é central. Uma moto deixada na rua, com trava de direção apenas, pode ser levada sem que nada seja rompido. Se a apólice exclui o furto simples, esse caso não é indenizado, por mais real que seja o prejuízo.
Não pergunte se a apólice cobre roubo. Pergunte se ela cobre furto simples, e peça para ver onde isso está escrito nas condições. É uma pergunta de dez segundos que separa duas apólices com preços parecidos e consequências completamente diferentes.
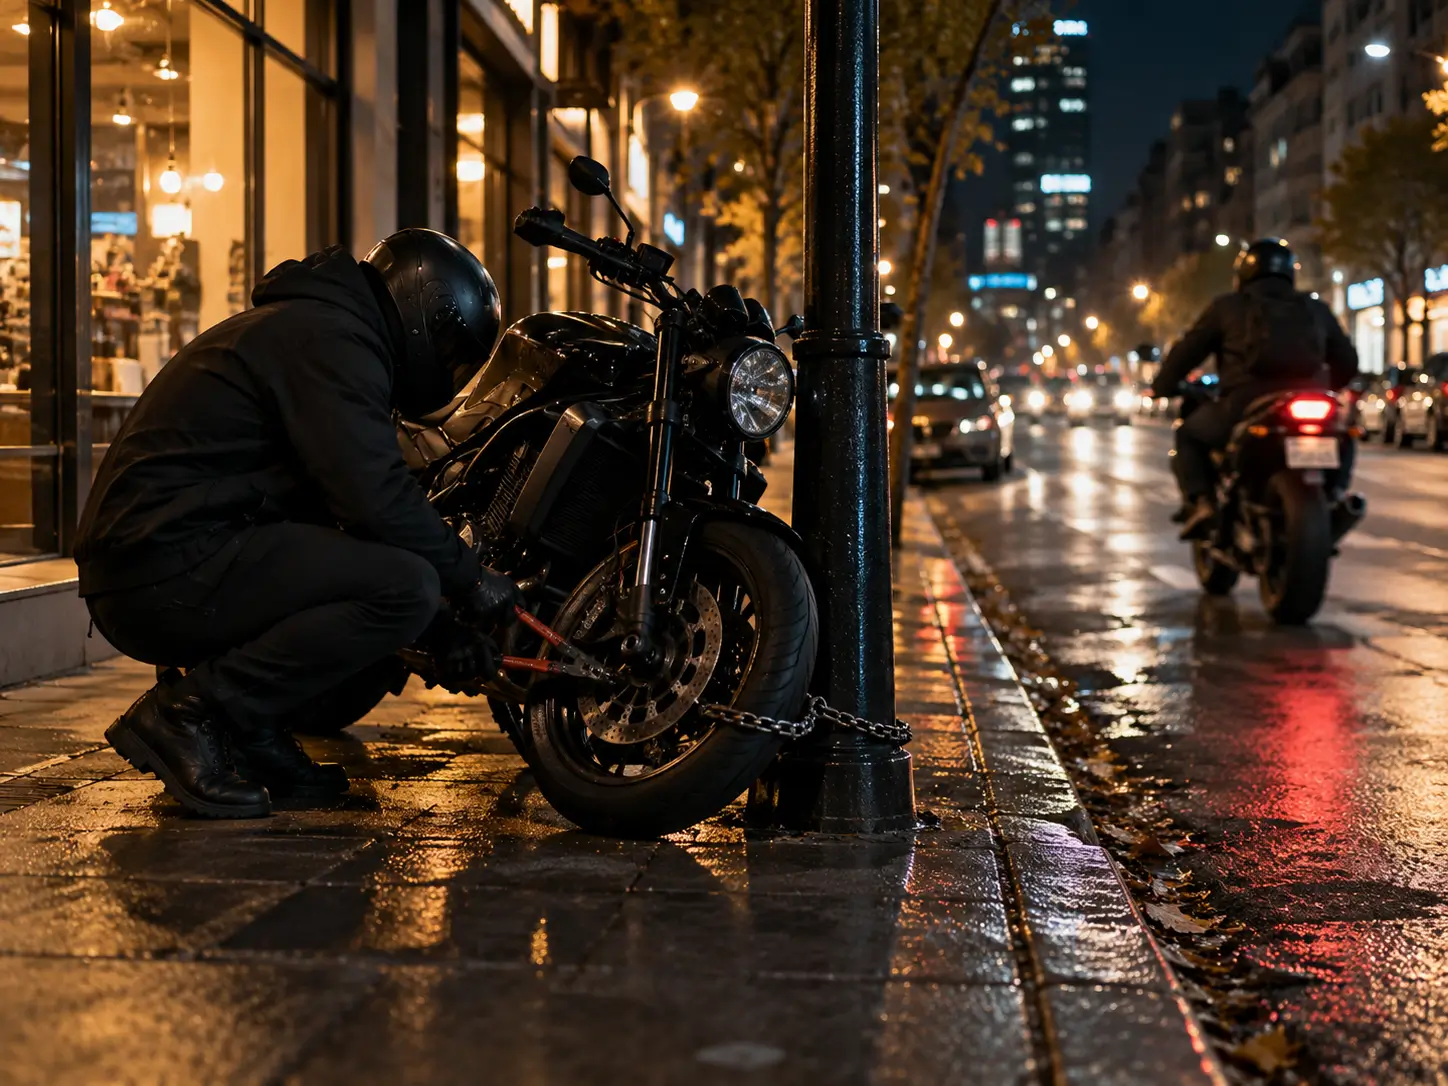
Em moto, a análise de risco de roubo e furto é mais detalhada do que em carro, porque o veículo é mais fácil de levar e de desmontar. As respostas abaixo mudam preço, aceitação e, às vezes, a própria disponibilidade da cobertura.
O mercado de moto é o mais procurado por associações de proteção veicular. Em 2025 esse setor ganhou um marco legal, e ele define com todas as letras o que essas operações são e o que não são.
A Lei Complementar 213, de 15 de janeiro de 2025, alterou o Decreto-Lei 73/1966 e criou um regime para a proteção patrimonial mutualista, que é o rateio de despesas entre os participantes de um grupo ligado a uma associação, para riscos predeterminados.
A SUSEP passou a ser o órgão fiscalizador, e o CNSP define as normas do regime. Entre as exigências criadas:
Pelo art. 9º da lei complementar, as entidades que já operavam sem autorização tiveram 180 dias contados da publicação para adequar o estatuto e se cadastrar na SUSEP, ou encerrar as atividades.
Não se trata de dizer que proteção veicular é ilegal. Trata-se de saber o que se está contratando. No seguro, há uma seguradora autorizada, reservas técnicas fiscalizadas e uma obrigação de indenizar prevista em lei. No rateio mutualista, há um grupo dividindo despesas, e o que você recebe depende da saúde desse grupo e das regras do estatuto.
Não. E, hoje, nem mesmo o seguro obrigatório de trânsito está sendo cobrado, o que tem uma consequência direta para quem anda em duas rodas.
Por décadas o país teve o DPVAT, que indenizava vítimas de acidentes de trânsito e era pago junto com o licenciamento. Ele deixou de ser cobrado e, em 2024, o Congresso criou um substituto: a Lei Complementar 207, de 16 de maio de 2024, instituiu o SPVAT, com cobrança prevista para 2025.
Não existe hoje nenhum seguro obrigatório de veículo em vigor no Brasil. E isso pesa mais para o motociclista do que para qualquer outro condutor, por dois motivos.
Em uma colisão, quem está na moto não tem lataria, cinto nem airbag entre o corpo e o impacto. Sem o antigo seguro obrigatório e sem cobertura de acidentes pessoais contratada, não há nenhuma indenização automática para morte acidental, invalidez ou despesas médicas.
Se o acidente for causado por você, a reparação do dano ao terceiro sai do seu bolso, pela via judicial, com o seu patrimônio como garantia. A responsabilidade civil facultativa é a única rede que existe entre esse acidente e as suas economias, e o limite dela é escolhido por você no momento da contratação.
Motofrete e mototáxi são atividades reguladas em lei. Cumprir essas regras é condição para circular, e também é o que sustenta a sua posição diante da seguradora.
A Lei 12.009/2009 regulamenta o exercício das atividades de transporte remunerado de passageiros e de mercadorias em motocicletas, e exige, no art. 2º, IV, o uso de colete de segurança com dispositivos retrorrefletivos.
O art. 139-A do Código de Trânsito Brasileiro, incluído por essa lei, condiciona a circulação à autorização do órgão de trânsito, ao registro na categoria de aluguel, ao protetor de motor fixado no chassi, ao aparador de linha e à inspeção semestral.
Uso remunerado não declarado é informação relevante omitida. Pela Lei 15.040/2024, omissão dolosa leva à perda da garantia e erro culposo leva à redução proporcional dela.
Declarar o uso profissional encarece a apólice. Omitir o uso profissional pode custar a apólice inteira. São coisas de ordens de grandeza diferentes, e a escolha entre elas acontece em um campo do formulário que leva dez segundos para preencher.
Nem toda seguradora aceita moto usada em entrega ou em transporte de passageiros. Esse é justamente o motivo de levar a conversa para um corretor que cota em várias companhias, em vez de preencher um formulário e aceitar a primeira recusa como resposta final.
A redação original da Lei 12.009/2009 também trazia requisitos de idade mínima, de tempo de habilitação na categoria A e de curso especializado regulamentado pelo CONTRAN. Essa parte do texto passou por alteração recente por medida provisória, então vale confirmar a exigência vigente com o órgão de trânsito do seu estado antes de contar com ela.
A Circular SUSEP 639/2021 e a Lei 15.040/2024 criaram obrigações objetivas que valem para toda apólice do grupo automóvel, moto incluída.
| O que a norma garante | Prazo ou regra | Base |
|---|---|---|
| Critério de perda total escrito no contrato | Sempre | Circular 639/2021, art. 10 |
| Avaria prévia não descontada da integral | Sempre | Circular 639/2021, art. 10, p. único |
| Saber o tipo de cada peça do orçamento | Sempre | Circular 639/2021, art. 13, §3º |
| Procedência e garantia da peça usada | Sempre | Circular 639/2021, art. 13, §4º |
| Lista das oficinas da rede no site | Sempre | Circular 639/2021, art. 12, §2º |
| Manifestação sobre a cobertura | 30 dias | Lei 15.040/2024, art. 86 |
| Pagamento após reconhecer a cobertura | Mais 30 dias | Lei 15.040/2024, art. 87 |
| Multa pela mora da seguradora | 2% do valor | Lei 15.040/2024, art. 88 |
Registre o boletim de ocorrência antes de qualquer outra providência. É ele que abre o processo de indenização e que destrava a baixa do veículo. Em seguida avise a seguradora e reúna a documentação de uma vez só, porque o prazo de manifestação começa a correr com a reclamação devidamente instruída.
Se houver rastreador, informe o acionamento e guarde o protocolo. Se a moto for recuperada depois do pagamento da indenização integral, ela passa a ser responsabilidade da seguradora, pelo art. 14, III da mesma circular.
Placa ou modelo, ano, cilindrada e acessórios instalados.
Lazer, deslocamento ou trabalho, rodagem e onde ela pernoita.
Casco e RCF-V como base, mais acidentes pessoais e equipamentos.
Cotamos em várias seguradoras registradas na SUSEP.
Vistoria quando exigida e apólice emitida com a vigência definida.
A cotação mais barata e a apólice mais adequada raramente são a mesma. Estes seis pontos explicam a maior parte da diferença em moto.
É a exclusão que mais aparece em apólice barata de moto. Mostramos onde ela está escrita em cada proposta, antes de você escolher.
Se a moto trabalha, isso vai na proposta. Procuramos a seguradora que aceita o seu uso em vez de esconder o seu uso de alguma seguradora.
Abertura, documentação e prazos. Você fala com quem já conhece a sua apólice, em vez de recomeçar a história a cada ligação.
É o contrato que transfere para uma seguradora o risco de perder a moto e o risco de causar danos a outras pessoas. A cobertura de casco responde por roubo, furto, colisão e incêndio. A responsabilidade civil facultativa de veículos, a RCF-V, paga os danos materiais, corporais e, quando contratado, morais causados a terceiros. A apólice costuma incluir ainda acidentes pessoais para condutor e garupa, assistência 24 horas e coberturas específicas de duas rodas, como capacete, equipamentos do piloto e acessórios instalados.
Roubo é a subtração mediante grave ameaça ou violência à pessoa. Furto é a subtração sem violência e sem ameaça. Essa distinção importa porque muitas apólices cobrem roubo e furto qualificado, aquele com rompimento de obstáculo, chave falsa, escalada ou concurso de pessoas, mas excluem o furto simples, em que a moto é levada sem que nada precise ser arrombado. Para moto, verificar se o furto simples está coberto é uma das conferências mais importantes da cotação.
Não. A Lei Complementar 213, de 15 de janeiro de 2025, criou o regime da proteção patrimonial mutualista, que é o rateio de despesas entre participantes de um grupo ligado a uma associação. O art. 88-N, §2º, II determina que o contrato de participação declare em destaque que a operação não é seguro. A SUSEP passou a ser o órgão fiscalizador, a administradora precisa ser sociedade por ações autorizada pela SUSEP, pelo art. 88-H, e cada grupo precisa de patrimônio separado com CNPJ próprio, pelo art. 88-G.
Não. E não existe hoje nenhum seguro obrigatório de veículo em vigor no país. A Lei Complementar 207, de 16 de maio de 2024, havia criado o SPVAT para substituir o antigo DPVAT, mas foi revogada pelo art. 4º da Lei Complementar 211, de 30 de dezembro de 2024. Para o motociclista isso tem peso duplo: não há indenização automática se ele se machucar, e não há rede nenhuma para o terceiro que ele atingir, salvo a cobertura que contratar por conta própria.
Normalmente não na cobertura básica. Capacete, jaqueta, luvas e botas costumam exigir cobertura específica, contratada à parte e com limite próprio. Vale perguntar expressamente na cotação, porque o conjunto de equipamentos de um motociclista pode representar uma parcela significativa do valor envolvido em um sinistro.
Sim. Entrega, mototáxi e qualquer uso remunerado alteram a rodagem, a exposição e o perfil de risco, e são informações necessárias à aceitação da proposta. Pela Lei 15.040/2024, a omissão dolosa do dever de informar importa em perda da garantia, pelo art. 44, §1º, enquanto o erro culposo implica apenas redução proporcional da garantia, pelo art. 44, §2º. Além disso, nem toda seguradora aceita esse uso, e é melhor descobrir isso na cotação.
A Lei 12.009/2009 regulamenta essas atividades e exige, no art. 2º, IV, o uso de colete de segurança com dispositivos retrorrefletivos. O art. 139-A do Código de Trânsito Brasileiro, incluído por essa lei, condiciona a circulação à autorização do órgão de trânsito, ao registro do veículo na categoria de aluguel, à instalação de protetor de motor fixado no chassi, à instalação de aparador de linha e à inspeção semestral dos equipamentos. Os requisitos de idade, tempo de habilitação e curso passaram por alteração recente, então vale confirmar a redação vigente com o órgão de trânsito do seu estado.
Quem define isso é o seu contrato. O art. 10 da Circular SUSEP 639/2021, norma que rege os seguros do grupo automóvel desde setembro de 2021, determina que as condições contratuais deverão estabelecer os critérios para caracterização de indenização integral. Não há percentual fixado em norma geral para o seguro de automóvel, então o número aplicável é o que estiver escrito na sua apólice.
Não por lei, mas é uma exigência frequente da seguradora em moto, às vezes como condição de aceitação e às vezes como condição de preço. Quando a apólice condiciona a cobertura ao rastreador ativo, essa condição precisa valer na rotina real, porque ela será verificada na regulação do sinistro. O mesmo raciocínio vale para exigência de garagem fechada no pernoite.
Somente se estiverem declarados na apólice. Baú, protetor de motor, escapamento, farol auxiliar, alarme e demais acessórios precisam ser informados para entrarem na conta da indenização. Acessório caro instalado depois da contratação e nunca comunicado é uma das causas mais comuns de frustração no momento do pagamento.
Pode, desde que esteja contratado e informado com clareza. O art. 13 da Circular SUSEP 639/2021 admite peça nova, original ou não, nacional ou importada, desde que mantenha as especificações técnicas do fabricante, e admite peça usada na forma da legislação específica. Em contrapartida, o §2º exige que as condições contratuais esclareçam em quais componentes cabe cada tipo de peça, o §3º garante acesso ao orçamento de reparos com todas as peças identificadas por tipo, e o §4º exige informação sobre procedência, condições e garantia quando houver peça usada.
Pela Lei 15.040/2024, a seguradora tem no máximo 30 dias para se manifestar sobre a cobertura, a contar da reclamação devidamente instruída, sob pena de perder o direito de recusá-la, conforme o art. 86. Reconhecida a cobertura, o art. 87 dá outros 30 dias para o pagamento. O atraso faz incidir multa de 2 por cento sobre o montante devido, além de correção monetária, juros legais e responsabilidade por perdas e danos, pelo art. 88.
Não. O art. 16 da Lei 15.040/2024 determina que, mesmo havendo agravamento relevante do risco, a seguradora só pode se recusar a indenizar caso prove o nexo causal entre esse agravamento e o sinistro. Uma irregularidade que não teve relação com o acidente não basta, sozinha, para justificar a negativa.
A pergunta não é o valor da moto, e sim o valor do dano que ela pode causar e o custo de ficar sem ela. Uma moto de baixa cilindrada pode provocar um acidente com vítima cuja indenização supera em muito o preço do veículo, e para quem depende dela para trabalhar a perda significa ficar sem renda. São esses dois pontos que decidem, não a cilindrada.
Porque o que decide a indenização não aparece na comparação de preço. A exclusão de furto simples, o limite de danos corporais, o critério de indenização integral, as exigências de rastreador e garagem e a declaração correta do uso são pontos que mudam o resultado e raramente aparecem destacados em uma cotação automática. O corretor é remunerado pela seguradora, então essa leitura não custa a mais para você.
Cotamos em várias seguradoras registradas na SUSEP, mostramos onde cada proposta exclui o furto simples e declaramos o uso real da sua moto, para a apólice funcionar no dia em que precisar.
A página geral do seguro de automóvel, com as coberturas e as regras que valem para todo veículo de passeio.
Ver seguro autoPerda total, reparo e os direitos que a Circular SUSEP 639/2021 garante a quem tem carro segurado.
Ver seguro carroCasco, responsabilidade civil e cobertura de carga para quem tem o faturamento rodando na estrada.
Ver seguro caminhão